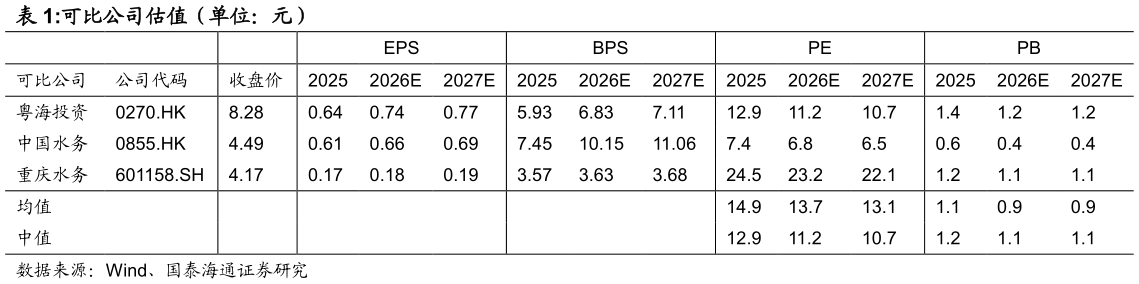
> 数据图表如何解释可比公司估值(单位:元)2026-8-4水务运营基本盘总体稳定,新增项目全面转向轻资产。2026H1 污水及再生水处理与供水服务合计收入 59.09 亿元、分部归母利润 25.74亿元,同比分别下降 0.9%、2.7%中国大陆污水处理平均合同价格维持 1.57 元吨,毛利率由 60%降至 59%。期内新增设计能力 24.4万吨日,全部为委托运营项目,同时退出 64.3 万吨日,净减少 39.9万吨日BOT 水务项目建造收入同比下降 60.5%至 1.84 亿元,体现公司继续减少重资产投入。技术服务及设备销售收入同比下降55.3%至 3.32 亿元。公司经营策略已由规模扩张进一步转向存量运营提效、轻资产拓展和数智化升级。风险提示:在手项目进度、水价调整、分红不及预期等。 2027E国泰海通公共服务