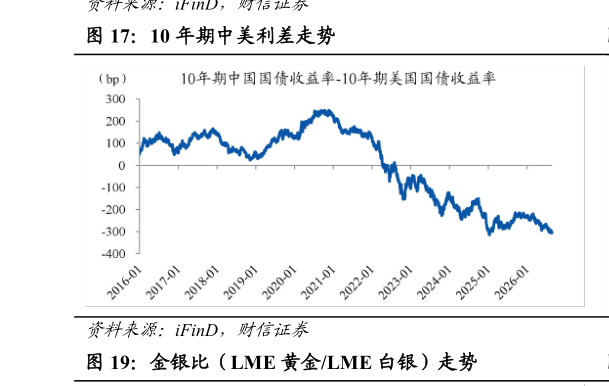
> 数据图表如何看待10 年期中美利差走势
2026-8-24)资产比价层面:A 股相比中债配置性价比进一步回升,铜的配置价值依旧突出。截至8 月 21 日,股债收益比由上周收盘的 4.03 升至 4.07,所处的历史百分位为 95.5%截至 8 月21 日,恒生 AH 股溢价指数由上周收盘的 123.27 降至 120.96,所处的历史百分位为 39.2%截至 8 月 21 日,10 年期中美利差由上周收盘的-298.4bp 走阔至-305.6bp,所处的历史百分位为 0.1%AAA 中短期票据信用利差由上周收盘的 40.1bp 走阔至 40.9bp,所处的历史百分位为 8.2%。截至 8 月 21 日,金银比、金铜比所处的历史百分位分别为 57.4%、96.3%,表明铜仍具有较高的配置价值。