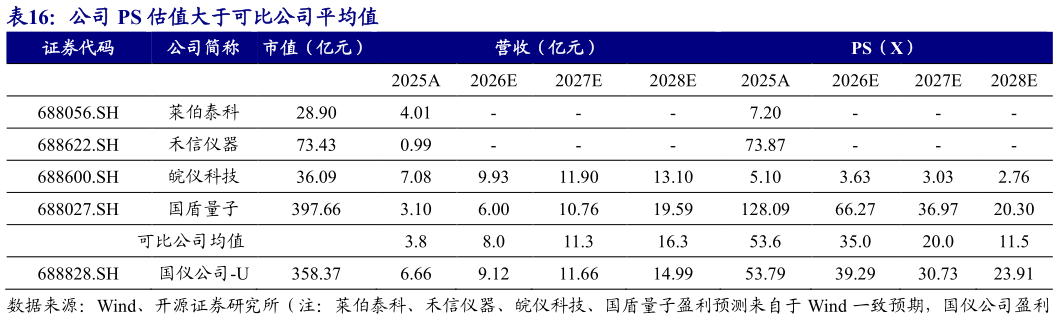
> 数据图表咨询下各位公司 PS 估值大于可比公司平均值 2026-8-0综上,我们预计公司 2026-2028 年营业收入分别为 9.12、11.66 和 14.99 亿元,按当前市值 358.37 亿元计算,对应 PS 分别为 39.29、30.73 和 23.91 倍。考虑到产品及下游应用的相似性,我们选取莱伯泰科、禾信仪器、皖仪科技和国盾量子作为可比公司,其中莱伯泰科、禾信仪器和皖仪科技均聚焦科学仪器领域,国盾量子则主要从事量子通信及量子计算相关业务。可比公司 2026-2028 年 PS 均值分别为 35.0、20.0 和 11.5 倍,公司估值高于可比公司平均水平。我们认为,伴随高端科学仪器国产替代持续推进,电子显微镜产品向半导体、新能源等工业场景加速渗透,量子信息技术与自旋共振业务稳步增长,公司收入有望保持较快增速同时,高端电镜占比提升、核磁共振波谱仪等高附加值产品推出以及核心零部件自研及规模效应释放有望推动盈利能力持续改善。公司作为国产高端科学仪器及量子精密测量领域的稀缺标的,较高的成长确定性和盈利弹性能够支撑一定估值溢价,首次覆盖给予“买入”评级。开源证券科技传媒