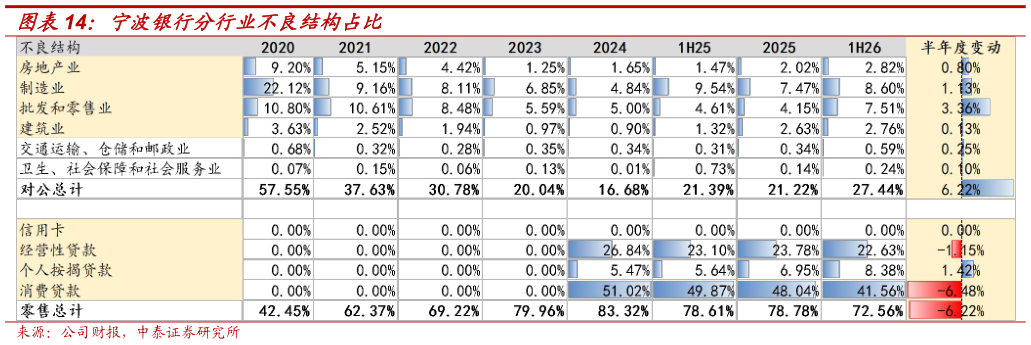
> 数据图表谁知道宁波银行分行业不良结构占比2026-8-4 投 资 建 议 : 公 司 2026E 、 2027E 、 2028E PB 0.91X0.82X0.73X PE6.88X6.17X5.52X。宁波银行 1H26 营收和利润增速逐季提升并双双保持双位数,单季息差环比企稳回升,财富管理带动中收高增,资产质量长期维持行业优秀区间,ROE同比回升至 14.24%,基本面扎实、成长动能延续。宁波银行是 A 股银行中少数真正以客群经营能力立身的标的。这种以服务能力为内核、贯穿中小企业与大型客户两端、并具备向新场景迁移潜力的能力,是其长期维持低不良、稳定盈利与持续成长的根本原因,也是其区别于多数依赖区域或规模扩张的城商行的根本。我们看好宁波银行的核心逻辑可以概括为三点:其一,它拥有真实、可验证、难以复制的客群经营能力,中小企业端“敢做无抵押且不良最低”的风险识别能力,大型客户端“切入资金管理中枢、对公活期逆势沉淀”的系统化服务能力,都已被数据证实。其二,这种能力在低利率、低息差的行业寒冬中尤其珍贵,当多数银行只能靠降价换规模时,宁波银行靠能力维持了相对的息差韧性、最优的资产质量和恢复性增长的中收,这正是穿越周期的底气。其三,当前估值处于历史相对低位,对一家具备稀缺经营能力的优质城商行,提供了较好的配置性价比,估值有进一步修复的空间,维持“增持”评级。详见我们已发布报告宁波银行系列报告之一丨客群篇:如何理解“大银行做不好,小银行做不了”。 风险提示:经济下滑超预期、公司经营不及预期、研报信息更新不及时。中泰证券综合其他