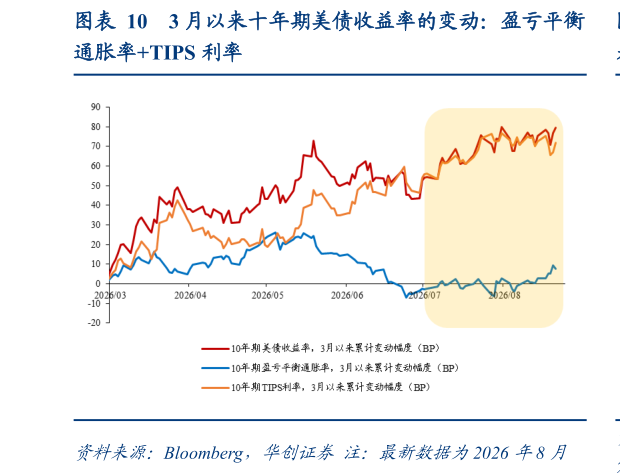
> 数据图表想关注一下3 月以来十年期美债收益率的变动:盈亏平衡2026-8-4实际利率的上行,则主要归因于期限溢价的抬升。期限溢价数据不可直接观测,基于纽约联储 ACM 模型的估算,从 6 月 29 日至 8 月 21 日,期限溢价上行约 36BP,则大致倒算得到,同时期,预期的未来实际短期利率下行了约 12BP。值得注意的是,使用不同模型估计的期限溢价数据,并没有改变上述结论。各类模型对期限溢价的估算均不相同。除了 ACM 模型之外,我们用 FRED 收录的 KW 模型数据以及美联储 Notes 中的 DKW 模型数据进行对比和补充。以 6 月 29 日至 7 月 31 日可比时间为基准,10 年期美债收益率上行约 37BP,ACM 模型估计的期限溢价上升 36BP,贡献率接近 100%。KW 模型和 DKW 模型估算的期限溢价较为接近,分别为 18BP 和 19BP,贡献率也均超过了 50%。华创证券综合其他