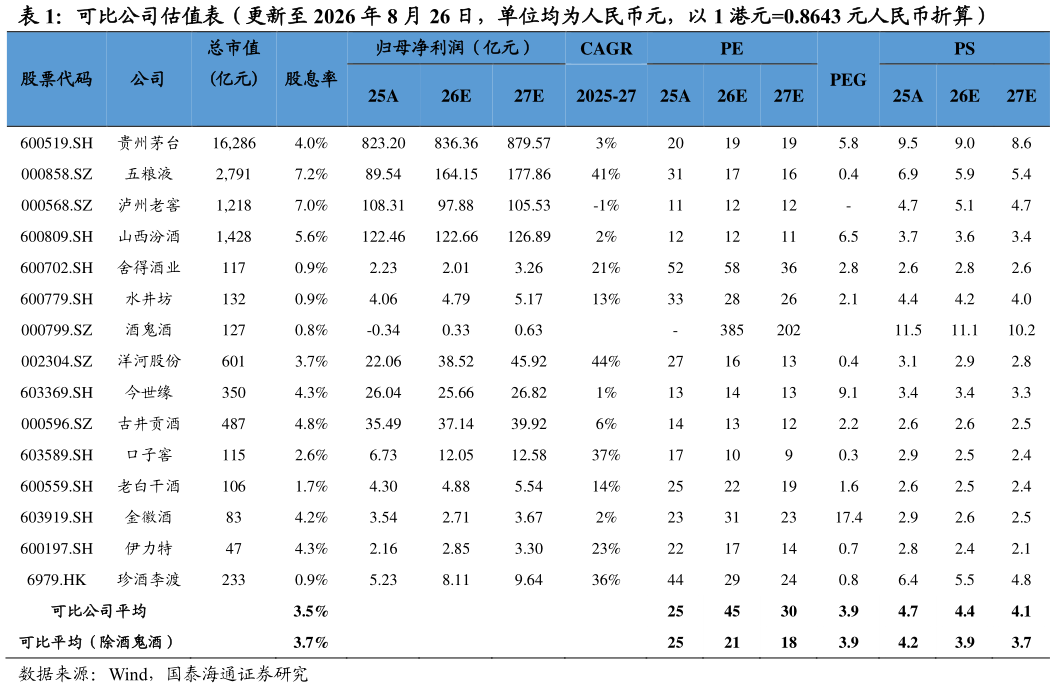
> 数据图表请问一下可比公司估值表(更新至 2026 年 8 月 26 日,单位均为人民币元,以 1 港元0.8643 元人民币折算)2026-8-4逆势修复,夺取份额。迎驾出清时间较早,24Q4-25Q4 业绩持续下滑,调整时间长达 5 个季度,推动渠道库存去化26Q1 起动销和报表修复,市场份额修复,26Q1-Q2 收入同比增速分别为8.9%6.6%,归母净利增速同比分别0.7%8.4%,呈现明显的改善态势。展望下半年,中秋国庆动销旺季将至,叠加群星演唱会等营销动作,公司有望保持稳健增长态势。从中长期来看,洞藏系列份额提升空间较大,洞藏内部结构亦有升级空间。风险提示:行业竞争加剧、市场开拓不及预期、食品安全风险等。国泰海通综合其他