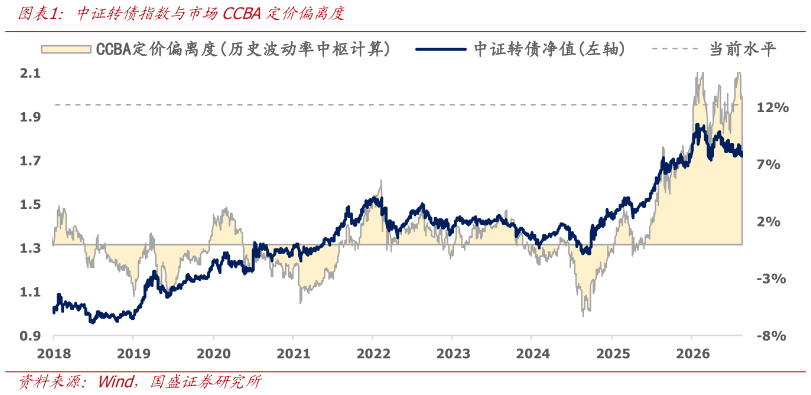
> 数据图表想问下各位网友中证转债指数与市场CCBA定价偏离度2026-8-0“权益市场震荡整固,转债估值从被动抬升转向主动消化。我们基于专题报告可转债的赎回概率调整定价模型中的定价偏离度(定价偏离度转债价格CCBA 模型定价-1)对转债当前的估值水平进行衡量。截至 2026 年 8 月 21 日,转债市场定价偏离度指标为12.28%,在 2018 年以来和 2021 年以来的历史区间内,该指标分别处于 96.1%和 94.0%的分位数水平。7 月月报中我们曾指出 正股急跌中转债凭借债底保护实现明显抗跌,但代价是估值被被动拉升至历史极值”,过去一个月市场经历了从这一状态的完整切换8 月初定价偏离度触及 17.3%的阶段高点后,进入持续回落通道,估值呈现系统性压缩。 理解这一轮估值压缩的驱动力,可以从两个角度来观察。一是前期正股反弹中转债估值的进一步膨胀,为后续的压缩埋下了伏笔。7 月下旬权益市场企稳反弹期间,中证转债收盘价从 494.79(7 月 24 日)升至 506.47(8 月 5 日),涨幅约 2.4%。但这一涨幅并非完全由正股拉动所驱动同期定价偏离度从 13.8%攀升至 17.3%,意味着转债价格的上涨中,估值被动抬升的贡献占到了相当比重。换言之,转债在正股反弹过程中虽然绝对收益为正,但收益的 质量”在下降,对估值的依赖程度在加深。当正股上行动力减弱、市场进入震荡格局后,前期累积的这部分缺乏正股支撑的估值溢价便面临回吐压力,这是 8 月 5 日之后偏离度持续回落的重要背景。二是市场增量资金流入放缓,削弱了高估值的承接力量。7 月急跌阶段,转债凭借债底保护吸引了大量避险资金,成交活跃、买盘充沛,这是估值能够在正股大跌中逆势抬升的重要条件。但随着市场从急跌转入震荡,转债赚钱效应减弱,成交额持续收缩,前期支撑高溢价的增量资金不再源源不断地涌入。缺少新增买盘来消化供给和兑现需求,高估值的维持便失去了最重要的底座,存量资金难以支撑溢价继续停留在极值区域。 从估值消化的节奏来看,7 月 24 日至 8 月 5 日期间,定价偏离度从 13.8%进一步攀升至 17.3%,反映出急跌过后转债估值的滞后膨胀仍在延续8 月 5 日之后偏离度开始趋势性回落,至 8 月 21 日已降至 12.3%,较高点压缩约 5 个百分点,基本回到 7 月中旬的水平。但从绝对水位看,当前 12.3%的偏离度仍处于 2018 年以来历史区间的较高分位,与今年 6 月相比仍有距离。这意味着经过一轮主动压缩后,转债整体的估值约束有所缓解,但尚未出清到位。后续估值的走向将在很大程度上取决于权益市场的表现节奏若正股能够持续走强,以平价提升的方式来消化溢价,则转债有望通过估值横盘整固实现软着陆若权益市场重回弱势,则估值可能面临二次压缩的风险。当前正处于这一进程的中段,方向明确但节奏存在不确定性。 配置上,当前阶段的核心矛盾在于估值消化尚未完成,但主动压缩的过程本身正在为后续的反弹积蓄空间。仓位上建议保持耐心,不宜因短期估值回落而大幅加仓,但也不必如 7 月极值时期那样过度防御。结构上,高等级、大盘底仓品种仍具备配置价值,其在震荡市中受益于资金流入和低波特性科技方向的长期逻辑未改,但短期估值消化和筹码出清仍需时间,参与的节奏应优先于方向判断下修博弈可适度关注,但需以基本面扎实、条款意愿明确为前提。当前环境下,耐心等待估值回归合理区间、同时保持对结构性机会的敏感度,是更为务实的策略选择。国盛证券金融地产