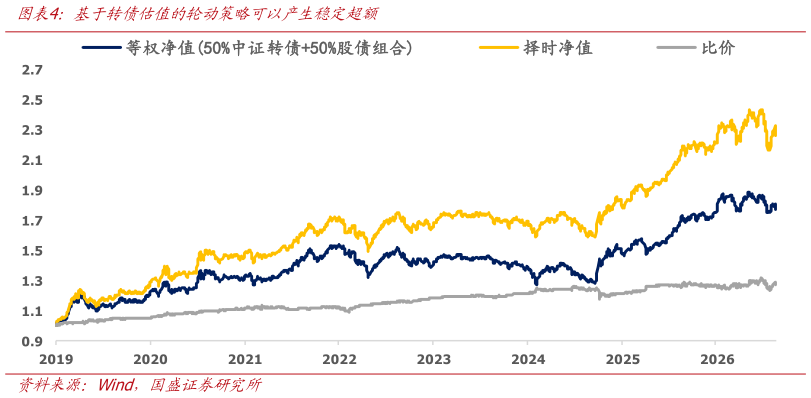
> 数据图表怎样理解基于转债估值的轮动策略可以产生稳定超额2026-8-0 转债相对于股债组合的配置价值同样较低。由于转债本身弹性低于权益,转债理论上更加接近于股债组合,且转债正股风格更加接近于小盘股,因此我们取 50%7-10Y 国债50%中证 1000 全收益指数作为股债组合。下图可见中证转债其实本质就是股债组合,与其历史走势十分接近。我们可以基于市场定价偏离度构建转债股债组合的轮动策略,首先计算 Z 值定价偏离度过去 3 年标准差,并按照1.5 倍标准差截尾,再除以-1.5得到分数,转债权重50%50%分数,剩下仓位配置股债组合,从而得到择时净值。该策略在转债市场低估时超配转债,反之超配股债组合。由下图可见,基于转债估值的转债股债组合的择时策略能够实现稳定的超额收益。 7 月月报中,我们曾指出 7 月急跌场景下模型的适用性受到一定考验彼时转债凭借债底保护展现出阶段性抗跌优势,使得持有转债的等权组合(50%中证转债50%股债组合)相对于纯股债组合的回撤更小,模型即便维持零转债仓位,其相对于等权基准的相对表现也出现了阶段性回撤。这在当时是急跌环境中转债防御属性占优对模型执行效果产生的短期扰动。进入 8 月后,市场从急跌模式切换至震荡整固模式,这一短期扰动因素基本消退。从数据来看,8 月 5 日至 8 月 21 日期间,定价偏离度从 17.3%回落至12.3%,择时净值从 2.224 微升至 2.276,等权净值从 1.786 微降至 1.780,比价(择时净值等权净值)从 1.245 小幅上升至 1.278。这意味着随着定价偏离度的回落,模型所指示的 转债不及股债组合”的判断正在重新转化为相对于等权基准的超额表现,估值的边际变化方向与模型信号的指向趋于一致。国盛证券金融地产