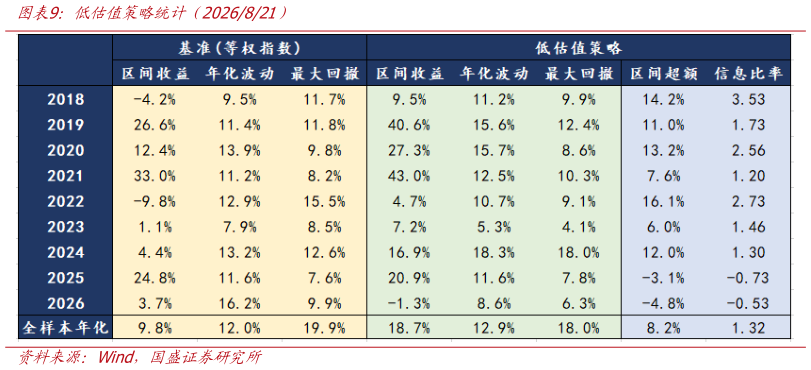
> 数据图表咨询下各位低估值策略统计(2026821)2026-8-0 中证转债指数表现:中证转债近一月真实收益为-0.65%,其中正股拉动收益为1.30%,转债估值收益为-2.04%。与 7 月月报中 正股拉动-3.45%、估值收益1.77%”的结构形成鲜明对比过去一个月正股端已从急跌中修复,为正贡献,但估值端从正贡献转为大幅负贡献,完全抵消了正股的拉动。这一变化印证了 7 月月报中 转债的抗跌是以未来的弹性为代价”的判断:7 月正股急跌中被动堆积的估值溢价,在 8 月正股震荡修复过程中以主动压缩的方式被回吐。 转债分域表现:偏债等权近一月真实收益为-0.97%,正股拉动为1.01%,转债估值收益为-2.10%。与 7 月偏债等权“ 估值收益2.12%”形成逆转8 月偏债品种不仅未能延续估值端的正向贡献,反而成为主要拖累,此前被动修复的估值正在回吐。平衡等权真实收益为-0.68%,正股拉动为1.71%,估值收益为-2.46%,同样呈现出正股修复但估值压缩更深的特征。偏股等权真实收益为3.48%,正股拉动为6.87%,估值收益为-3.40%,与 7 月 正股-13.20%、估值-0.85%”的惨烈表现形成鲜明对比偏股品种在正股修复中展现出最强的弹性,但估值端的压缩幅度也最大,正股拉动与估值压缩之间的对冲关系最为显著。整体来看,过去一个月各类风格均呈现 正股拉动为正、估值贡献为负”的统一格局,这与 7 月 正股拖累、估值支撑”完全相反。偏股型凭借正股端的高弹性实现了正收益,而偏债和平衡型则因正股拉动不足以覆盖估值压缩的幅度,最终录得小幅亏损。这一收益结构的反转,本质上正是 7 月估值被动膨胀之后的市场修正。国盛证券金融地产