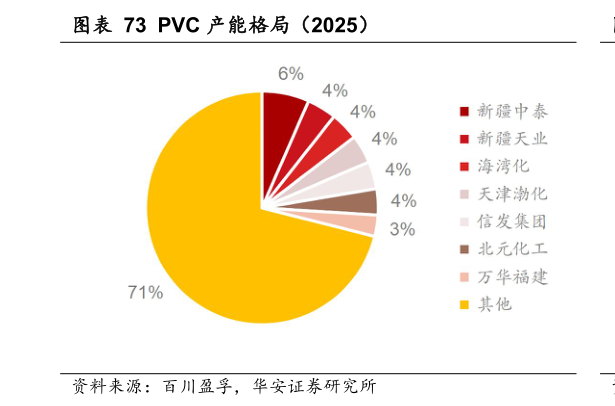
> 数据图表如何了解PVC 产能格局(2025)
2026-9-3国内氯碱行业市场集中度偏低,竞争格局较为分散,盈利承压下中小产能有望出清。根据百川盈孚数据,PVC 行业前五大企业产能合计达 679 万吨,CR5 为22%烧碱行业前五大企业产能合计达 576 万吨,CR5 为 11%。根据产业结构调整指导目录(2024 年本)中明确的起始规模小于 30 万吨年的乙烯氧氯化法聚氯乙烯被列为限制类,我们统计 30 万吨及以下 PVC 产能合计 722 万吨,占比达 24%。当前国内氯碱行业整体市场集中度偏低、竞争格局分散,且中小企业占比较高。此前在“以碱补氯”模式下,中小型、高成本装置依靠价差维持微利运行,得以维系开工,而在行业盈利中枢持续下移的背景下,不具备产业链一体化优势及能源成本偏高的氯碱装置经营压力大幅加剧,低效落后产能有望加速出清。