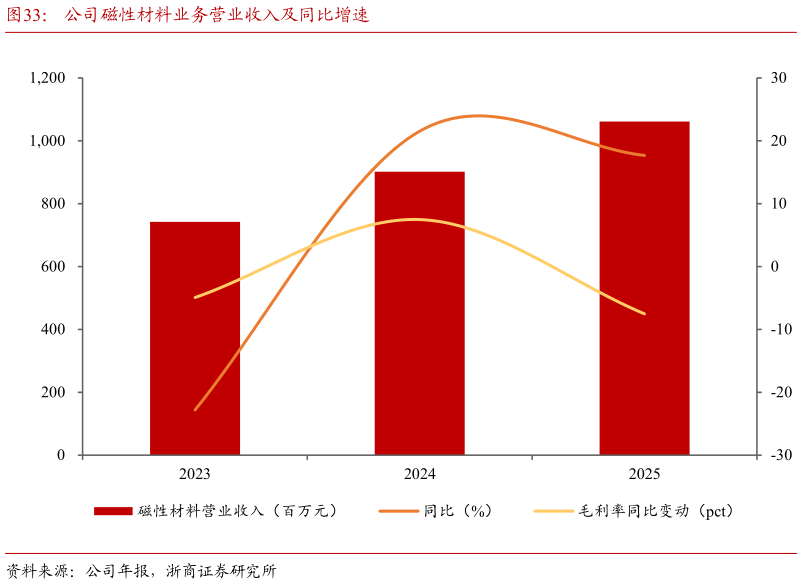
> 数据图表一起讨论下公司磁性材料业务营业收入及同比增速2026-9-2收入继续增长,高毛利产品降价及原材料价格上涨使毛利率有所回落伴随高端化、器件化产品占比持续提升,产品结构升级有望成为后续盈利质量改善的主要驱动。浙商证券综合其他