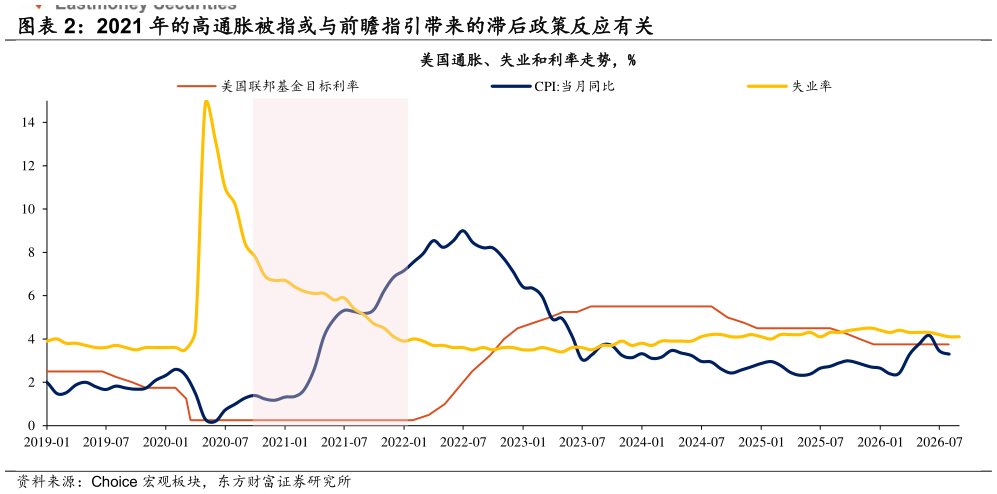
> 数据图表一起讨论下2021 年的高通胀被指或与前瞻指引带来的滞后政策反应有关2026-9-3沃什此前一直推行要减少前瞻指引、降低市场沟通频率,本次会议延续这一改革倾向。沃什重申了前瞻指引的负面影响,表示不应该让市场参与者完全依赖美联储来决定他们的交易决策,这可能会产生扭曲效应“distorting effects: a hall-of-mirrors problem”。沃什指出 2021 年的前瞻性指导可能减缓了对高通胀的政策应对速度。2020 年 8 月,鲍威尔在 Jackson Hole 宣布了平均通胀目标制允许通胀在一段时间内超过 2%。2020 年 9 月 FOMC 会议进一步强化了这一框架,并给出了明确的前瞻指引:美联储不会加息,直到劳动力市场达到充分就业,且通胀升至 2%并有望适度超过 2%一段时间。这相当于一个条件判断:即使通胀短期突破 2%,美联储也不会立即行动,因为需要先确认劳动力市场恢复充分、通胀是“持续的”而非“暂时的”。从 2021 年开始通胀持续走高并持续超过 2%的目标,直到 2022 年 1 月,美联储决定于 3 月终止资产购买计划,并通过了新的缩减美联储资产负债表规模的原则(Principles for Reducing the Size of the Federal Reserves Balance Sheet)同时,2022 年 3 月开始加息,紧缩的步伐才开始。相关学者的研究也显示,这类情形是美联储对通胀形势的预判失误,体现了美联储对自身的预测存在过度自信,并过分确信自己所采用的经济模型是正确的。1东方财富证券综合其他