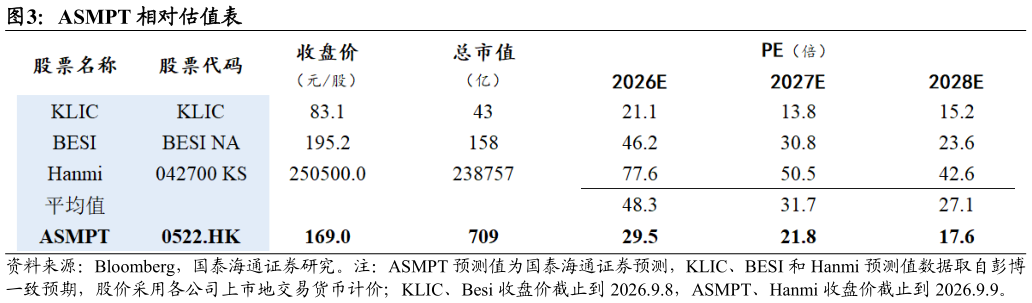
> 数据图表如何看待ASMPT 相对估值表2026-9-3ASMPT0522 股上市公司的键合类设备公司 KS,荷兰上市的全球混合键合领先企业Besi 以及韩国上市的全球 TCB 设备市场份额首位的 Hanmi 作为可比公司。 采用 PE 估值法,结合可比公司 27 年平均 PE31.7X,考虑到公司在 TCB领域的领先地位及 HBM 迭代带来的混合键合中长期成长潜力,我们给予公司 2027 PE 30X,对应目标价 233 港元,给予“增持”评级。国泰海通综合其他