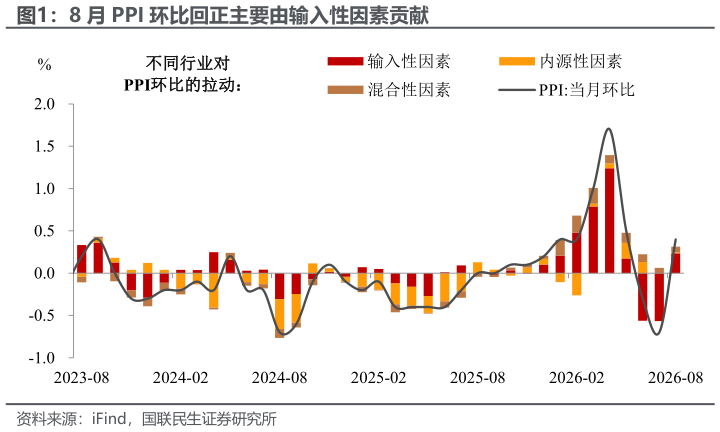
> 数据图表如何看待8 月 PPI 环比回正主要由输入性因素贡献2026-9-3往后看,受油价多轮反弹的滞后影响,9 月 PPI 大概率仍将保持较高水平,10 月起价格中枢或将进入缓步回落轨道。年内通胀由“反弹”走向“反转”的不确定性在于以下三点:一是输入性扰动的持续性和强度二是煤炭、有色等上游链条涨价向终端传导的畅通性三是在“六张网”、新型政策性金融工具等财政与货币政策协同推动下,国内需求企稳回暖的节奏和幅度。风险提示:未来政策不及预期国内经济形势变化超预期出口变动超预期。国联民生证券综合其他