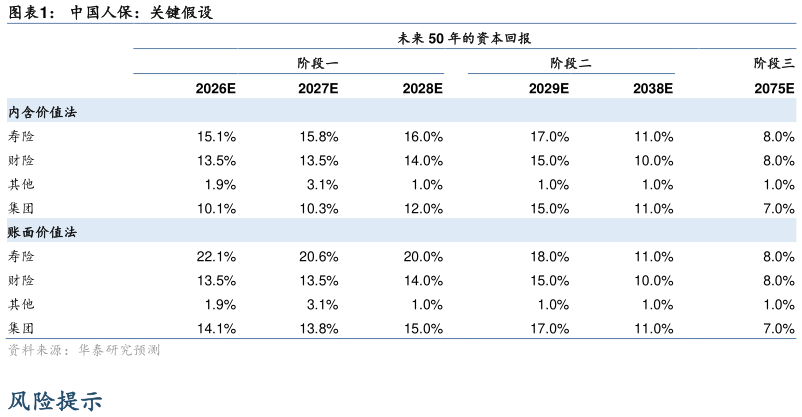
> 数据图表一起讨论下中国人保:关键假设2026-9-4我们使用分部加总(SOTP)估值法,基于会计指标和内含价值指标对中国人保进行估值。对各个业务分部,我们使用三阶段 DCF 估值法来估算其价值。 1)阶段一:前 3 年,我们的模型给出明确的预测。 2)阶段二:接下来的 10 年视为防御期。我们假设 ROE 或 ROEV 和资本增长。 3)阶段三:接下来的 37 年视为长期阶段。我们假设 ROE 和 ROEV 逐渐下降。在我们的模型中,我们不预测 50 年后的企业价值。 我们将三个阶段的现金流按相应的资本成本折现至今年年底,并加入终值的估算和股息。我们通过内含价值法和账面价值法两种方法得出估值。我们使用资本资产定价模型(CAPM)方法得出资本成本,该方法基于 2.0%的无风险利率假设(维持不变),1.41.6 倍 beta(前值:1.51.6 倍),和 580650 个基点(维持不变)的 AH 股股权风险溢价。我们的目标价RMB10.0HKD8.0 是基于内含价值法(RMB10.1HKD8.1)和账面价值法(RMB9.9HKD7.8)估值的平均值。华泰证券综合其他