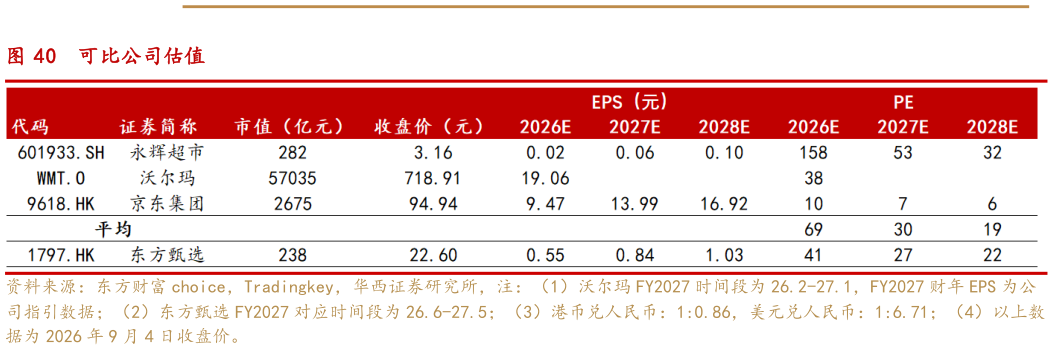
> 数据图表怎样理解可比公司估值2026-9-4(3) 服务收入及其他:服务收入主要为公司代销第三方品牌商品收取的佣金收入等,我们预计公司 FY27-29 第三方品牌商品 GMV 为 61、69 和 75 亿元。假设佣金率(收入确认GMV)较 FY26 持平,即 FY27-29 综合佣金率均为 17.0%。则预计公司 FY27-29 服务收入及其他分别为 10.9、12.3、13.4 亿元。(4) 毛利率:我们认为随着自有品牌产品往高毛利品类的进一步延伸,有望带动自营产品毛利率进一步提升,预计 FY27-29 毛利率分别为 29.5%、30.0%、30.3%。服务业务及其他毛利率假设保持稳定,预计 FY27-29 毛利率均为 73.7%。则测算公司 FY27-29 综合毛利率分别为 35.9%、35.9%、35.8%,毛利率整体保持平稳态势。华西证券大消费