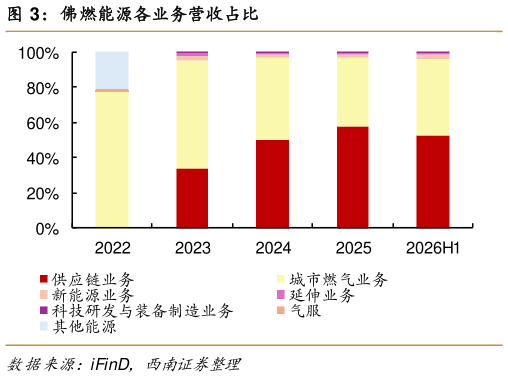
> 数据图表如何看待佛燃能源各业务营收占比2026-9-4营收端逐渐形成城燃、供应链业务双主导格局, 2025 年科研与装备制造业务毛利率高涨。20232026H1 公司营收结构有所调整,2023 年供应链业务营收占比从 33.87%逐年攀升至 2026H1 的 52.33%,城市燃气业务营收占比则由 2023 年的 61.52%收缩至 2026H1 的44.03%,新能源、装备制造等板块稳步发展,营收端仍由城燃、供应链业务双轮主导。盈利层面,2022-2026H1 城市燃气业务毛利率整体上有所增长,26H1 为 12.36%,夯实公司核心利润基本盘,2025 年科技研发与装备制造业务毛利率显著抬升至 33.21%,26H1 其仍维持较高毛利率水平,毛利率达 26.97%,新兴业务成长潜力可期。西南证券能源矿产