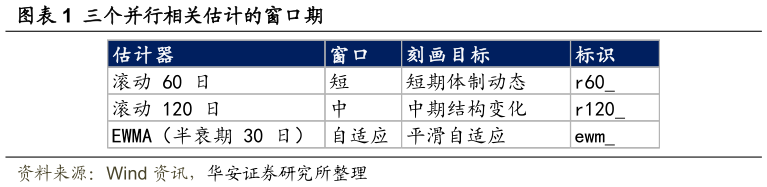
> 数据图表你知道三个并行相关估计的窗口期2026-9-4相关性网络本身是一个高维对象:若市场中包含 只股票,单个相关矩阵便包含 12 组两两关系,难以直接作为传统模型的输入。为此,本文借鉴 Kriuk(2026)ORCA - Online Regime Correlation Analyzer的研究思路,将个股收益相关网络压缩为一组可解释的市场结构特征,并非以单一指标刻画市场风险,而是从共同因子、参与主体、网络连接和结构变化等多个维度,描述市场微观结构所处的状态。首先是相关矩阵本身的估计。我们基于每一时点的股票池,并行建立三个估计器:60 日滚动、120 日滚动,以及半衰期为 30 个交易日的指数加权。三者的取舍并不相同:60 日估计器对结构变化最敏感,但估计噪声也最大120 日估计器更稳定,代价是对突变的反应滞后EWM 估计器则在两者之间提供一条平滑衰减的折中路径。我们并不试图从中择一,而是三者全部保留,理由是“一个结构变化需要多长的窗口才能被确认”这件事可能本身就携带信息。华安证券金融地产