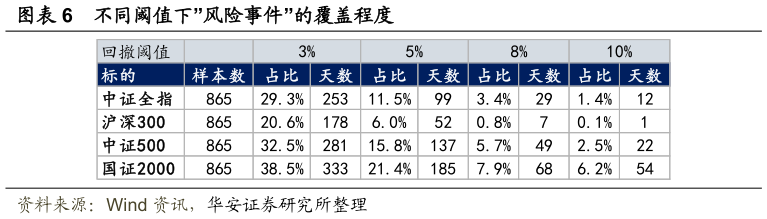
> 数据图表如何解释不同阈值下”风险事件”的覆盖程度2026-9-4问题 2:为什么用连续预测而不是分类 分类必须先划一条线,例如把回撤低于 5% 的样本标记为风险事件,但这条线定在何处定得深,正样本过于稀缺定得浅,“风险”又退化为常态。以同一区间的样本为例,阈值定在 8% 时中证全指的正样本仅 29 天(3.35%)、沪深 300 仅 7 天(0.81%),2023 年四个标的均未出现放宽至 3% 则升至 20.6%38.5%,在 10 日窗口下已接近常态。除此之外,同一条线所对应的稀缺程度本身并不稳定:以 5% 计,中证全指的正样本率 2023 至 2026 年依次为 6.20%、15.70%、7.00%、21.01%,年际相差三倍以上横截面上沪深 300 为 6.01%、国证 2000 为 21.39%。同一条阈值线在不同年份、不同标的上定义的并非同一件事,其差异来自阈值与当期波动环境的相对位置,而非市场结构本身。因此风险侧不做二值化,直接以连续的回撤值为预测目标。华安证券金融地产