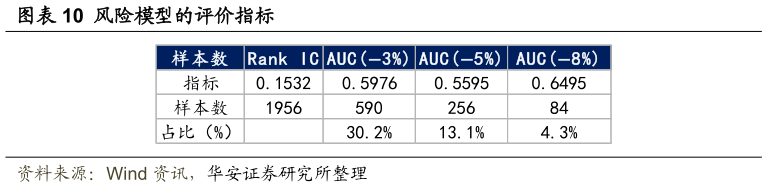
> 数据图表谁知道风险模型的评价指标2026-9-4风险侧采用岭回归直接拟合连续的前瞻回撤。但 363 维特征相对于每期 12003300 个训练样本偏高,且谱统计量之间共线性严重,全部纳入模型可能会让回归的系数不稳定。因此每期先在训练窗内用相关系数初筛出 topk 个特征。计算相关系数所用的标签,与最终拟合所用的标签采用同一口径的缩尾处理(1%99%)否则极端行情样本会同时主导“选谁”和“怎么拟合”两个环节,等于让少数几天的行情决定整个模型。为进一步降低极端行情对特征选择的影响,我们对训练集做 10 次 bootstrap 重采样,每次各自初筛一组 topk 特征,然后在完整训练集上拟合,最终预测取 10 次结果的均值。这样做的目的是压平特征选择环节的方差。华安证券金融地产