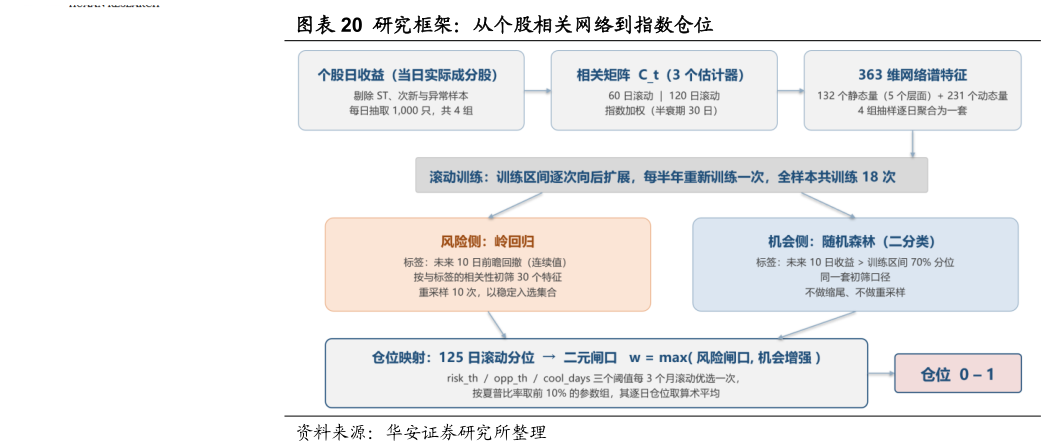
> 数据图表如何看待研究框架:从个股相关网络到指数仓位2026-9-4综上所述,本文的整体研究框架如图表 20 所示。每个交易日,先构造个股相关矩阵,用三个并行估计器压缩为高维结构特征这组特征同时输入两个目标不同的模型风险侧回归未来 10 日的前瞻回撤,机会侧判别未来 10 日收益是否落在训练窗前 30%两侧输出各自转为滚动分位后,按“风险闸口 机会增强”的二元规则合成当日仓位,三个阈值参数每季度滚动重调。华安证券金融地产