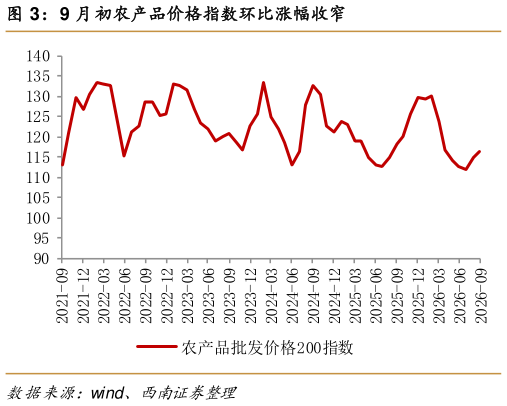
> 数据图表请问一下9 月初农产品价格指数环比涨幅收窄2026-9-4 能源、AI 消费电子价格走强,服务价格修复偏弱。同比来看,8 月非食品价格同比涨幅扩大 0.3 个百分点至 1.2%,主要受国际油价回升带动能源价格上涨影响。能源价格涨幅扩大 3.5 个百分点至 4.1%,其中汽油价格涨幅大幅扩大8.3 个百分点至 9.3%,能源价格仍是非食品价格上行的主要贡献项。除能源外,AI 产业链相关产品价格涨幅亦明显扩大,反映算力需求快速增长对消费电子价格形成支撑。消费品 CPI 同比涨幅扩大 0.6 个百分点至 0.8%,扣除能源的工业消费品价格涨幅扩大 0.3 个百分点至 1.8%,其中黄金饰品价格涨幅扩大 9.0个百分点至 33.6%,平板电脑、计算机和移动电话机价格分别上涨 21.5%、19.6%和 11.0%,涨幅均有所扩大。服务 CPI 同比涨幅扩大 0.1 个百分点至0.8%,但整体涨幅仍相对温和,表明居民服务消费价格修复仍偏渐进。环比来看,8 月非食品价格环比由下降转为上涨 0.3%,其中消费品 CPI 环比由下降转为上涨 0.6%,服务 CPI 环比涨幅则收窄 0.3 个百分点至 0.1%。能源和 AI相关消费电子价格是消费品价格环比回升的主要驱动。受国际市场价格变动影响,国内汽油价格由上月下降 10.7%转为上涨 7.2%,黄金饰品价格由上月下降 2.6%转为上涨 7.6%同时,受算力需求快速增长等因素影响,移动电话机、平板电脑、数据存储设备价格分别上涨 2.3%、2.1%和 2.1%,显示 AI 产业链供需偏紧已开始向下游消费电子价格传导。相比之下,服务价格修复动能仍弱于商品端。展望 9 月,同比方面,中东地缘局势持续及国际油价高位运行,能源价格涨幅仍将对非食品价格形成支撑 AI 算力需求旺盛带动消费电子产品价格上涨,相关涨价趋势或延续。环比方面,随着暑期出行需求回落,服务价格上涨动能或有所减弱能源价格若维持高位,仍将对非食品价格形成一定支撑。整体来看,9月非食品价格仍将是 CPI 同比回升的重要支撑,但在服务价格修复偏弱、终端需求不足的背景下,价格上行空间相对有限。 油价驱动 PPI 环比转正,资源品价格维持强势。从同比看,受国际油价涨幅回升及低基数效应影响,PPI 同比涨幅扩大 0.3 个百分点至 3.8%,生产资料同比涨幅扩大 0.2 个百分点至 5.0%,生活资料同比下降 0.5%,降幅收窄。PPI 上涨动能仍主要来自上游资源品,中下游价格修复相对滞后。分行业看,石油相关行业价格上涨动能增强,石油煤炭及其他燃料加工业、石油和天然气开采业价格同比涨幅分别扩大 2.9、7.3 个百分点至 11.1%和 10.5%本月同比涨幅居前的行业依然集中于资源品领域,煤炭开采和洗选业、有色金属矿采选业、有色金属冶炼及压延加工业同比涨幅均超过 20%,表明当前 PPI 回升仍具有较强的资源品驱动特征,需求端改善对价格的支撑尚未全面扩散。从环比看,PPI 环比由下降转为上涨 0.4%,生产资料环比由下降转为上涨 0.4%,生活资料环比由下降转为上涨 0.2%。分行业看,石油相关行业价格上涨动能显著增强。石油和天然气开采业、石油煤炭及其他燃料加工业价格环比由上月下降转为上升 6.1%和 3.5%,两者环比边际回升幅度均超过 9 个百分点,成为本月PPI 环比回升的主要拉动项。煤炭开采和洗选业价格延续季节性上涨趋势,但环比涨幅收窄至 2.8%。计算机、通信和其他电子设备制造业价格环比上涨0.6%,叠加 AI 产业链需求延续高景气,显示高技术制造业价格修复具备一定需求基础。国际层面,9 月 9 日布伦特原油现货价格为 114.54 美元桶,9 月初油价同比涨幅扩大 19.09 个百分点至 52.33%。9 月初美伊军事对峙再度升温,美国持续加强对伊朗的海上封锁,伊朗则拟在霍尔木兹海峡附近设立新的限制区,地缘冲突对原油供给及航运的扰动可能进一步推升能源价格,并通过能源、化工及交通运输等链条向国内生产成本传导。短期看,油价上涨叠加资源品价格高位运行,预计 PPI 同比涨幅仍有进一步扩大的可能但若剔除能源和资源品,制造业价格修复仍相对温和,后续 PPI 能否持续上行仍取决于国内需求改善能否由高技术制造业进一步扩散至传统制造业。西南证券能源矿产