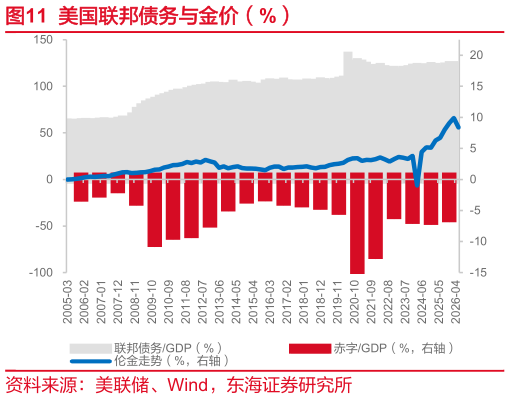
> 数据图表如何解释美国联邦债务与金价(%)2026-9-3另一方面,2022 年以来金价与传统定价框架的背离,根源在于需求端的结构性重塑。传统框架下,实际利率上行意味着持有黄金的机会成本上升、金价承压但 2022-2024 年实际利率大幅上行期间金价不跌反涨,其中全球央行的战略性购金做出了巨大的贡献。而央行购金行为的背后,是世界多个新兴经济体对美国财政信用的信任度下降:联邦债务GDP 已升至 122.6%(2026Q1)、赤字GDP 达 5.8%(2025),主权信用风险上升促使新兴市场央行加快储备多元化、减持美债并增持黄金。由此,黄金的需求从“利率敏感投资品”向“主权信用对冲工具”过渡,央行成为金价的战略买家,构成价格中枢的重要支撑。央行购金节奏上,2025 年全球央行净购金 848.17 吨,是本轮金价上行的核心动能2026Q1 骤冷至 56.5 吨,与金价回撤在时间上高度重合,印证了央行买盘收缩是本轮回撤的重要诱因2026Q2 强势反弹至 288.9 吨,同比增 62.4%,环比增 411.1%,金价亦于同期止跌企稳。我国国内方面,官方储备自 2026 年 3 月起逐月加速(16263248 万盎司),上半年累计增持 129 万盎司(约 40 吨),7 月末黄金储备规模达 7608 万盎司(约 2366吨)。央行购金为本轮金价底部提供坚实的支撑,也提供了基本面上显著的边际改善。东海证券能源矿产