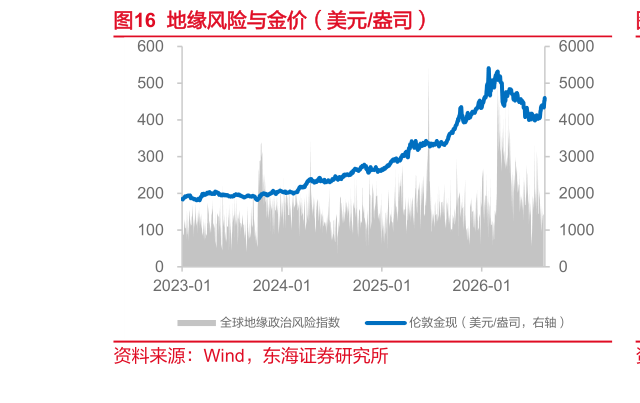
> 数据图表谁能回答地缘风险与金价(美元盎司)2026-9-3全球地缘政治风险通过“避险溢价”渠道对黄金形成持续托底:GPR 指数 2025 年 6 月23 日冲高至 540.2,2026 年 3 月初再度升至 500.8,7 月 14 日回升至 332.6,8 月9 月初仍在 94210 区间宽幅波动。地缘冲突频发主权与金融资产的信用不确定性系统性上升资金寻求无对手方风险的避险资产黄金避险溢价维持高位。其传导在盘面上两次显性兑现:2026 年 3 月 GPR 冲高 500 期间,正值金价一季度加速下跌段,地缘溢价显著限制了跌幅7 月下旬地缘风险再度升温,则直接触发了 8 月初金价的快速反弹。更进一步,地缘紧张还通过去美元化渠道与央行购金形成共振地缘压力越大,各国储备多元化的动力越强,避险买盘与央行买盘构成双重支撑。我国资产端的低利率环境,通过配置需求渠道为黄金提供增量结构性买盘:截至 2026年 9 月 8 日,中国 10 年期国债收益率仅 1.68%、中美 10 年期利差倒挂约 3.1 个百分点境内固收类资产收益率系统性走低、高收益资产荒延续居民与机构部门的替代性配置需求上升黄金作为零信用风险的保值资产,相对人民币存款与债券的吸引力显著增强境内黄金配置需求持续释放,2026Q2 亚洲实物黄金 ETF 持仓同比55%,即为此提供了直接的印证。由此,人民币黄金的定价逻辑正从跟随外盘转变为内生配置,与全球央行的储备多元化共同构成金价中枢抬升的结构性支撑之一。东海证券能源矿产