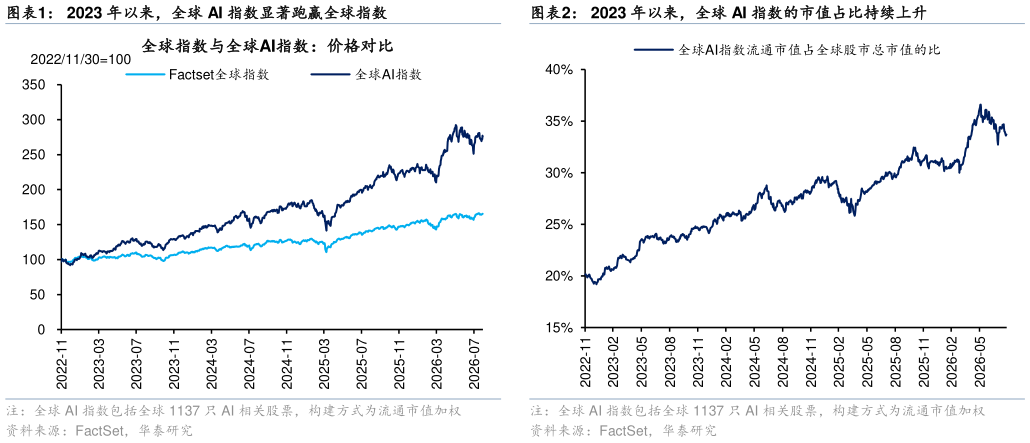
2023 年以来,AI 行情演绎的速度超过以往任何一轮科技周期,覆盖了全球多地区多条产业链。AI 产业涉及的环节从芯片一路延伸至电力甚至基础设施,涉及的市场也从中美扩散至日韩、欧洲乃至东南亚,且这条边界仍在持续外推。行情铺得越开,全局视角的价值就越高:只有厘清 AI 产业由哪些环节组成、每个环节握在谁手里,才谈得上牵一发而动全身的选股与轮动判断。为此,我们从全球上万只个股中逐一核实主营构成,按价值创造环节而非传统行业归属重新归类,搭建起一张纵贯全环节、横跨全地区的 AI 产业链图谱。 AI 产业链图谱的第一重用处,是把散落在各个行业上的 AI 资产置于同一个框架。一条 AI产业链上,既有半导体和电子,也有电力设备、工程建筑、软件和医疗,这些公司在传统分类下分属完全不同的行业,研究上彼此少有交集,也缺少可以并列比较的口径。图谱把所有 AI 相关公司按其在产业链上的位置重新分门别类,同一层内的公司得以聚合成可整体观察的资产,不同层之间也有了统一的比较基准。 AI 产业链图谱的第二重用处,是把产业链的联动关系变成可以验证、可以调用的东西。云厂商的 Capex 以怎样的次序和时滞沉淀为各环节的营收基本面上的传导次序,是否同样决定了股价的先后与弹性当某一环节的景气出现边际变化,是沿链条整体扩散,还是集中兑现在少数环节这些问题在单一行业的视角下无从回答,因为答案往往涉及多个行业。有了这张图谱和对应的股票篮子,链条上任意一环出现变化,同类公司与上下游都能即刻定位,联动关系也第一次可以被量化检验,而不必停留在经验判断。 AI 产业链图谱的第三重用处在地区维度,即区分哪些环节可以在市场之间相互替代,哪些环节无可替代。全球 AI 产业链的分工已相当清晰:有些环节在多个市场都能找到可比公司,有些环节则由少数地区占据主导地位。前者可以横向比价、配对多空交易,也可以在一个市场的行情里提前找到另一个市场的映射后者无从替代,是全球组合中真正稀缺的那部分底仓。可替代的环节决定交易的灵活度,不可替代的环节决定组合的下限,二者的区分是跨市场配置的起点。 本文正是在这张图谱之上展开的,依次回答四个问题:第一,全球 AI 产业链由哪些环节构成,各地区分别占据了什么位置第二,产业链各环节的轮动遵循怎样的规律,下一轮领涨的环节应当如何寻找第三,全球格局为何收敛于中美两极,各地区的超额收益、盈利与估值如何第四,中国 AI 产业的海外链与国产链之间如何切换。