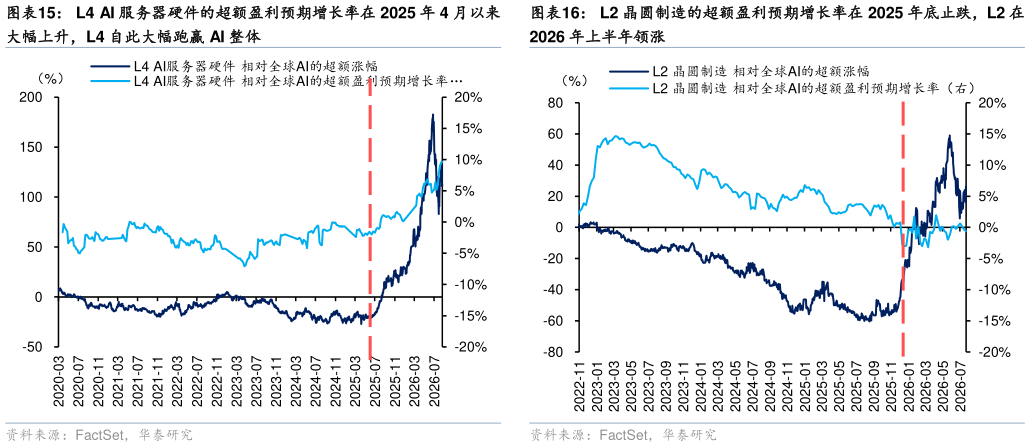
轮动次序取决于预期盈利增长率的拐点 前两节留下的两条线索指向同一个结论:预期盈利增长率的变化才是真正决定轮动方向的核心变量。第一条线索是预期 EPS 的上修幅度,领涨环节被上修得最多第二条线索是长期增长率,估值持续偏低的环节反而增长率最强。两者其实是同一件事的两个侧面:只有长期增长率本身在持续抬升的环节,才会在每一次调整中上修得更多,也才会让远期估值不断收窄、PE 始终维持低位。预期盈利增长率(第二个未来 12 个月预期 EPS未来 12 个月预期 EPS-1)是盈利的一阶导,其变化方向即盈利的二阶导。因此需要跟踪的不是增长率的高低,而是它在往上走还是往下走,其拐点对应的正是领涨环节的切换。 复盘可见,每一轮领涨环节的切换均对应该层预期盈利增长率的拐点。以各层预期盈利增长率对全球 AI 整体的超额值作序列观察,L2 晶圆制造的超额增长率于 2023 年初见顶后逐级回落,其超额涨幅同步走弱L1 半导体 IP 与设备、L4 AI 服务器硬件的超额增长率自 2025年下半年转为单边上行,对应 2026 年上半年的领涨。 预期盈利增长率的有效性源于它是产业链供需缺口的直接映射。对硬件端而言,当某一环节需求旺盛而产能受限时,分析师对其远期盈利的上修幅度大于当期,增长率随之抬升,该环节获得最大涨幅当产能释放或需求边际缓和,增长率开始回落,领涨地位向下一个缺口所在的环节让渡。对软件端而言,其增长率的变化则对应 AI 对既有商业模式构成增量还是替代的判断切换。 据此外推,当前超额预期盈利增长率处于上行的共有六个层级,但持续性存在差别,可分为三类。一是 L1 半导体 IP 与设备、L4 AI 服务器硬件,超额增长率自 2025 年至今持续上行,当前仍维持高位二是 L5 数据中心基建、L7 AI 软件与安全,2026 年 6 月以来持续反弹,但绝对水平仍低于全球 AI 整体。三是 L6 AI 模型与数据、L8 云与算力服务,6 月以来超额增长率仍在下行,仅近期出现回升,回升能否延续尚待观察考虑到这两层主要由四大云厂商构成,本身是资本开支的支出方,一旦市场对资本开支回报率的担忧再度升温,其盈利预期增长率可能再度承压,持续性或弱于前两类。综合来看,L1 半导体 IP 与设备、L4 AI 服务器硬件、L5 数据中心基建、L7 AI 软件与安全在未来数月或有相对占优的表现。