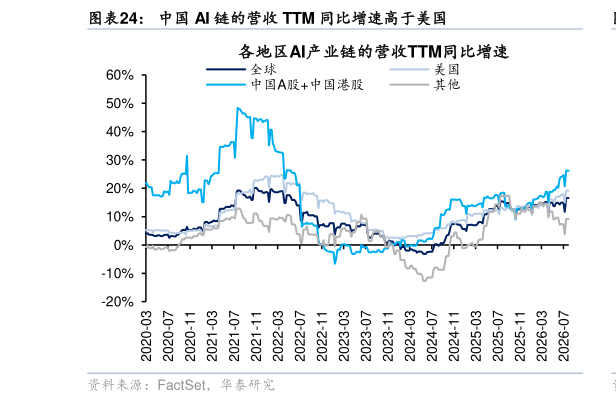
> 数据图表想问下各位网友中国 AI 链的营收 TTM 同比增速高于美国2026-9-4中美不仅路径不同,所处的发展阶段也不同,营收 TTM 同比增速上中国并不落后。中国AI 产业链营收同比在 2024 年以来持续回升,截至 8 月 30 日,中国 AI 产业链的营收同比已升至 26.28%,高于全球整体与美国,与美国绝对规模的差距来自基数而非增长动能,中国的未来 12 个月预期 EPS 同比约 33.1%,同样处在美国 2024 年的水平区间。 但中国的高营收增速仍待转化为高盈利增速。截至 8 月 30 日中国 AI 产业链 EPS TTM 同比约为 7%,略低于美国 2024 年的同阶段水平。2024 年美国 AI 链盈利的爆发高度集中在L3 算力芯片,英伟达一家的利润增量贡献了其中的绝大部分,而非全链条的均匀改善。换言之,EPS 的兑现节点不在链条的收入端,而在利润池所在的那一环。 中国目前的收入结构决定了这个节点尚未到来。中国的收入主要落在 L4 AI 服务器硬件与L5 数据中心基建,这类环节能贡献可观的营收规模,却难以贡献同等的利润弹性,而利润池所在的加速芯片环节被境外供应商获取。这不是效率问题,而是价值环节的位置问题。 因此,中国 AI 链整体利润率的改善路径,在于高附加值环节的收入占比提升。随着国产加速芯片逐步放量,这一环节的收入将更多体现在境内上市公司报表中,收入结构相应上移同时芯片供给也是当前整条链条的约束条件,供给改善有助于下游释放产能、形成规模效应。这与上一节的结论指向同一个变量:国产加速芯片的供给放量,既决定 Capex 曲线的斜率,也决定盈利空间能否打开。华泰证券大消费