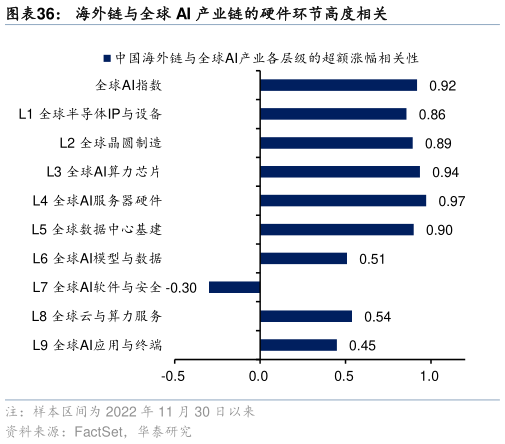
> 数据图表我想了解一下海外链与全球 AI 产业链的硬件环节高度相关2026-9-4中国供应商的份额提升和单机价值量增长,使海外需求可以转化为更大的盈利弹性。海外云厂商资本开支扩张首先带动服务器与算力基础设施需求,下一代算力平台升级又进一步提高高速互联、PCB、电源、散热等环节的价值量与此同时,中国优势供应商凭借产能、成本和交付能力持续提升全球份额。需求增长、价值量提升和份额扩张三者叠加,使中国海外链公司的收入与利润增速能够明显高于海外 AI 需求本身,且兑现路径可由海外 Capex直接跟踪,盈利确定性强于国产链。 海外链的趋势强弱取决于海外需求与自身盈利预期能否持续上修。海外 Capex 的绝对水平决定行业所处景气位置,Capex 预期、供应链订单和盈利预测的边际变化决定股价方向。当云厂商持续上修资本开支、下一代平台进入放量期、中国供应商订单能见度同步改善时,海外链容易形成“Capex 上修订单增长盈利上修预期盈利增长率抬升”的正反馈。随着Capex 与订单上修斜率趋缓,海外链也会逐步进入盈利兑现和预期消化阶段。因此,对海外链而言,持续跟踪盈利预期的变化比观察当期景气绝对水平更重要。 但仍需注意,美股对中国海外链的映射止于硬件,美股软件行情不能直接外推至国产软件。海外链与 L6 全球 AI 模型与数据、L8 全球云与算力服务、L9 全球 AI 应用与终端的相关性降至 0.45 至 0.54,L7 全球 AI 软件与安全甚至为-0.30。差异的根源在于是否存在真实订单关系。硬件环节中,海外云厂商的资本开支通过整机 BOM 直接形成中国供应商的收入与利润,海外景气与国内报表本质上是同一笔订单的两端,相关性因此接近于同一资产。软件环节则不存在跨境订单,国内软件公司的客户结构、付费能力与算力数据条件均由国内决定,海外软件行情向国内的传导只剩风险偏好与叙事层面的映射,缺乏可跟踪的盈利锚。华泰证券大消费