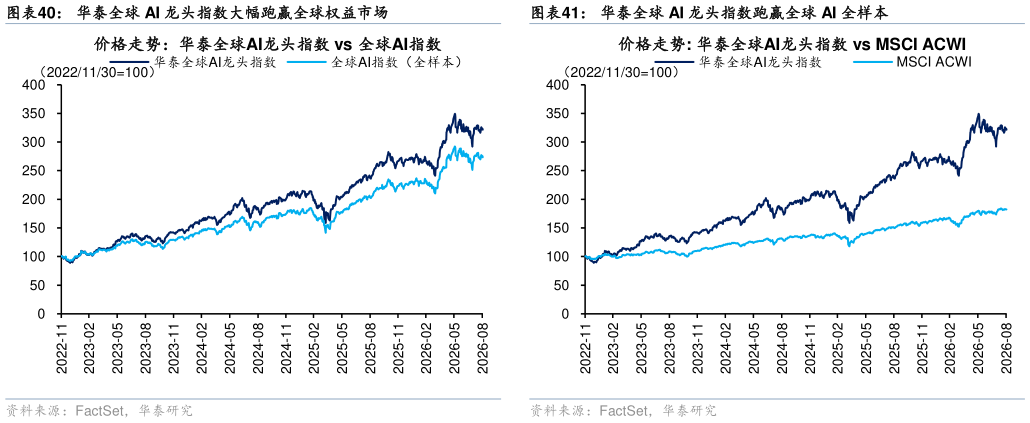
前文的分析都建立在 1,137 家 AI 公司的全样本之上,但全样本中包含大量流动性不足、AI业务占比过低的公司,无法直接构成可投资的组合。为此,我们在既有分层体系之上再做一次客观筛选,构建华泰全球 AI 龙头指数,把前文的产业链判断落到一个可跟踪、可复现、可持续维护的标的组合上。 该组合筛选完全依据可验证的客观指标,不含主观判断,资产池按流通市值(美元计价)加权,每季度进行一次再平衡,目的是形成一个投资全球 AI 的全产业链组合。全部五道标准均来自公开数据。筛选标准如下: 第一,唯一归类。一家公司只归属一个二级环节,按其映射至各环节的 AI 相关收入占比最高者确定,已入选者不在其他环节重复计入。 第二,上市年限。截至基准日已上市满 12 个月,确保有完整的财报与交易数据可供检验。 第三,AI 纯度,分为三个识别方法。1)默认采用收入占比法,要求映射至本环节的 FactSet RBICS 6 级子行业收入合计占比不低于 30%2)绝对规模法,占比不足 30%但该部分收入绝对额居本环节全球前五者入选,以免因公司体量过大而稀释了占比3)对 L3.2 服务器芯片、L5.2 电力设备、L5.3 电力供给、L6.1 基础模型、L6.2 AI 训练数据、L9.2 具身智能这六个业务尚未形成独立收入列示的环节,采用事实认定法,须在定期报告中作为独立披露的战略业务并给出量化指标,或存在公开可查的重大合同、产能与客户协定。 第四,流动性门槛。非中国 A 股和中国港股的标的要求流通市值不低于 100 亿美元、近三个月日均成交额不低于 5,000 万美元中国 A 股和中国港股的标的对应 25 亿美元与 1,500万美元。中国 A 股和中国港股单独设阈是因为两地市场的市值分布与换手结构本就不同,用同一把尺子会系统性排除掉中国的优势环节。 第五,环节容量。单一二级环节全口径不超过 10 只,中国 A 股和中国港股的标的数量占比不低于 30%,中国 A 股和中国港股池与全球池分别计算。这一条的作用是防止个别环节因公司数量众多而主导整个资产池。 资产池相对全球 AI 指数与 MSCI ACWI 均取得超额收益,且两个基准的含义不同。相对MSCI ACWI 的超额,衡量的是配置 AI 相对配置全球权益的收益差,本质上是 AI 主题的 Beta相对全球 AI 指数的超额,衡量的才是本资产池的筛选价值,即在同样是 AI 资产的前提下,头部标的相对 AI 全样本的差异。