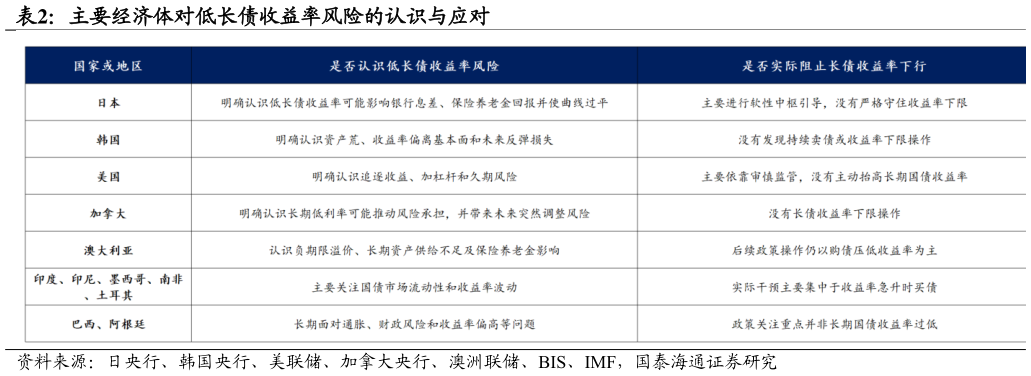
> 数据图表谁知道主要经济体对低长债收益率风险的认识与应对2026-9-4海外中央银行对长端利率的管理呈现出明显的层次性,且方向上并不对称:正常时期,政策利率和利率走廊决定货币市场利率中枢,长期国债收益率则主要由未来短期利率预期、经济增长、通胀、期限溢价、国债供给和机构配置需求共同形成特殊情况下,中央银行直接干预国债市场定价,操作通常从宽松方向出发,约束长端国债收益率过度上行或流动性、信用利差过度走阔即便低利率环境可能积累久期和杠杆风险,海外央行也很少为长期国债收益率设定明确的下限。 上述海外经验对国内的启示在于,长端利率管理更适合围绕市场运行状态和机构风险展开,而非专注在固定点位。现阶段国内政策关注长债下行的风险,核心考量或是宏观审慎以及维持收益率曲线正常向上倾斜实际操作上,2024 年引导大行卖债的效果相对一般而 2025 年一季度和 2026 年主要是通过影响银行间资金引导长端定价,效果明显。我们认为,在对长债利率的管理上,更重要的应该是收益率下行斜率、单边行情持续时间和交易拥挤程度,长端利率绝对点位的意义有限。 1. 海外长端利率管理的基本框架与主要经验 通过梳理 G20 及主要经济体的经验看,海外基本没有中央银行针对长债收益率过低可能积累的金融风险,在某一收益率水平建立常态化的干预机制,包括卖债、收紧流动性或预期引导等。中央银行直接干预通常表现为买入国债,主要发生在收益率快速上升、信用利差扩大或市场功能受损时此前日本央行的收益率曲线控制(YCC)虽然存在收益率目标和波动区间,但操作约束主要落在上沿。即正常时期由市场决定长债收益率,市场发生异常波动后,中央银行干预明显偏向收益率上升的一侧。国泰海通综合其他