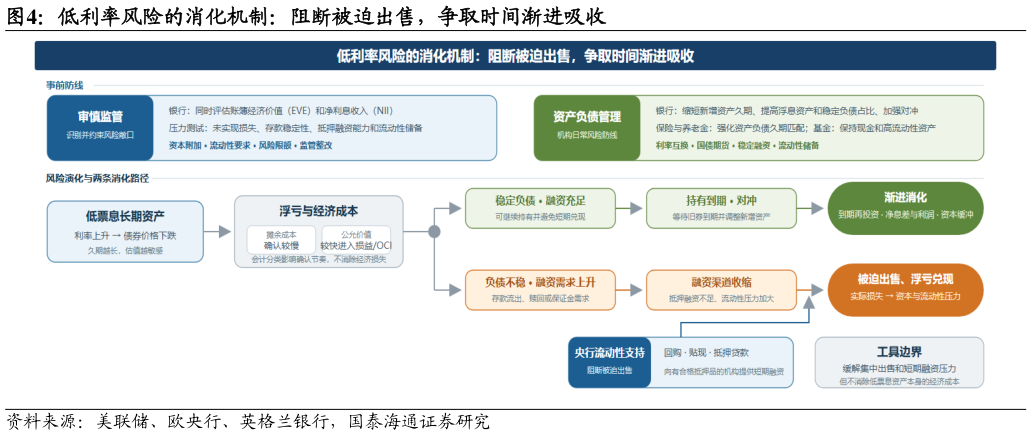
> 数据图表如何解释低利率风险的消化机制:阻断被迫出售,争取时间渐进吸收
2026-9-41.3. 海外低利率风险主要通过审慎监管和资产负债管理应对 海外监管机构对低利率风险并未止步于原则性提示,不少要求已经落实为硬性的监管约束。银行层面通常同时考察利率冲击对银行账簿经济价值和净利息收入的影响,并结合未实现损失、存款稳定性、抵押融资能力和流动性储备开展压力测试当风险偏高时,还可以通过资本附加、流动性要求、风险限额和整改要求限制机构继续扩张敞口。对保险、养老金和开放式基金,关注点则更多落在资产负债久期缺口、杠杆和赎回压力。 聚焦在银行系统内,若长债利率日后回升,浮亏如何进入报表取决于会计分类,最终影响则取决于资产负债结构。按摊余成本计量并持有至到期的债券,市场利率上升通常不会立即形成当期损失,经济成本主要表现为旧券票息偏低、未来资产收益率受到拖累以公允价值计量且变动计入当期损益的债券,其估值变化直接影响利润以公允价值计量且变动计入其他综合收益的债券,则通过其他综合收益影响权益,并视当地会计与监管口径,可能进一步影响监管资本。若存款流失或抵押融资不足迫使银行提前卖债,未实现损失便会转化为实际损失。因此,持有至到期能够平滑损失确认节奏,但未被对冲的经济损失仍需由未来利润或资本承担。 欧洲和日本的经验更多体现为渐进消化。欧元区商业银行同样存在按摊余成本计量债券的未实现损失,但监管将其与对冲、资本和整体利率风险一并评估加息初期,贷款收益上升快于部分存款成本,净息差改善,对低票息债券资产形成了一定缓冲。日本的商业银行也经历了证券估值损失和低收益资产拖累,随后通过缩短债券久期、控制新增利率风险和调整贷款、存款定价来提高自身承受能力。总体上,海外银行承接浮亏主要靠三条:持有到期和到期再投资拉长时间,净息差和其他利润逐步吸收,资本与流动性缓冲兜住尾部监管和中央银行工具的定位是尽量避免浮亏在短期集中兑现。