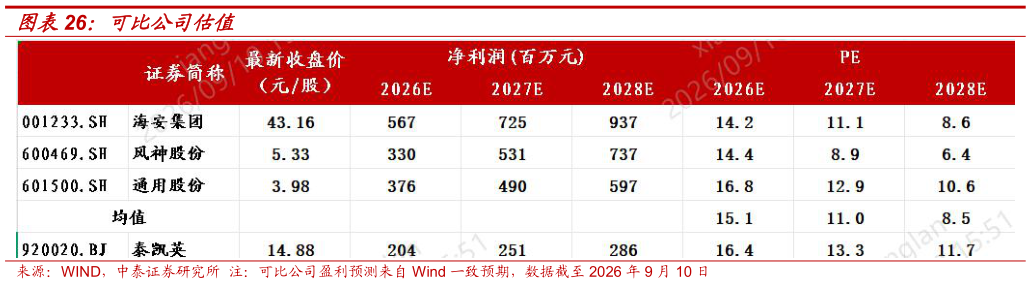
> 数据图表如何解释可比公司估值2026-9-52.042.512.86 亿元,对应的 PE 为 16.413.311.7 倍。我们综合考虑公司的轻资产经营模式,ROE 更高且将高度受益于全球采矿业的智能化,看好智能化浪潮带来的矿用轮胎技术升级需求,此外公司凭借独特的场景化正向研发体系构建起差异化技术壁垒,且公司持续拓展境外市场,积极参与全球竞争,成长空间广阔,首次覆盖给予“增持”评级。中泰证券能源矿产