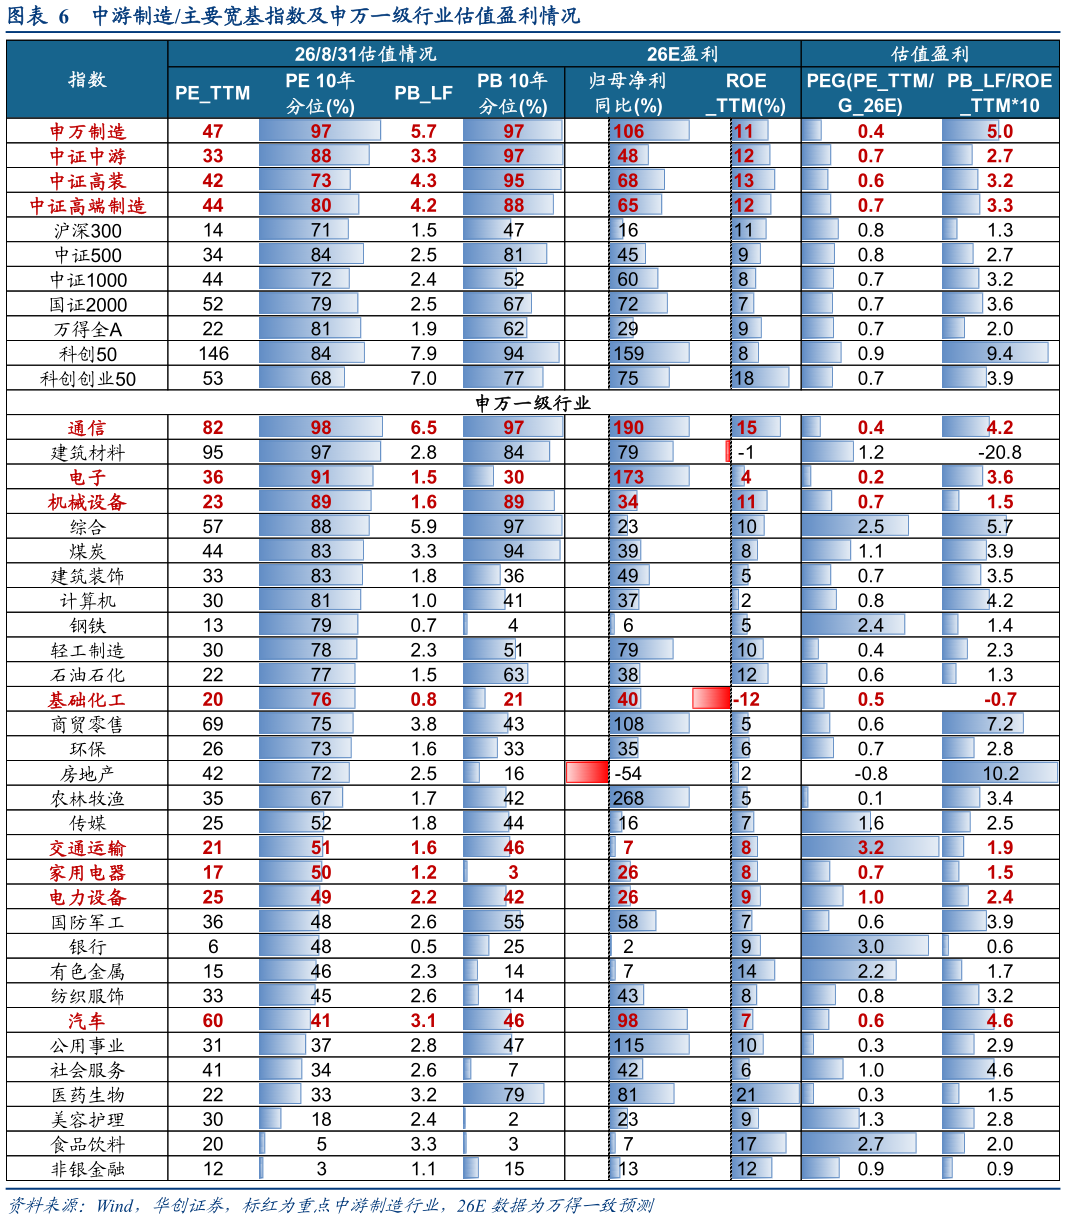
> 数据图表一起讨论下中游制造主要宽基指数及申万一级行业估值盈利情况2026-9-52、成交热度:8 月中游制造板块交易拥挤度整体下降。以四周成交额占全 A 比例自由流通市值占全 A 比例衡量的交易热度近十年历史分位来看,8 月小盘明显强于大盘(国证 100016pct 至 69%国证 200013pct 至 26%、沪深 300-17pct 至 75%中证 500-25pct 至54%、)中游制造板块成交热度整体下降,如申万制造-40pct 至 35%、中证中游-36pct 至61%。从细分重点行业来看,成交热度上行行业主要为电新6pct 至 13%、化工5pct 至34%下行行业主要为机械-20pct 至 30%、电子-31pct 至 57%等。3、估值水平:8 月中游制造板块估值整体小幅上行。截至 831 中游制造板块整体估值仍处于历史中高水平,如申万制造 PETTM47 倍,处近十年 97%分位中证中游 33 倍(88%华创证券能源矿产