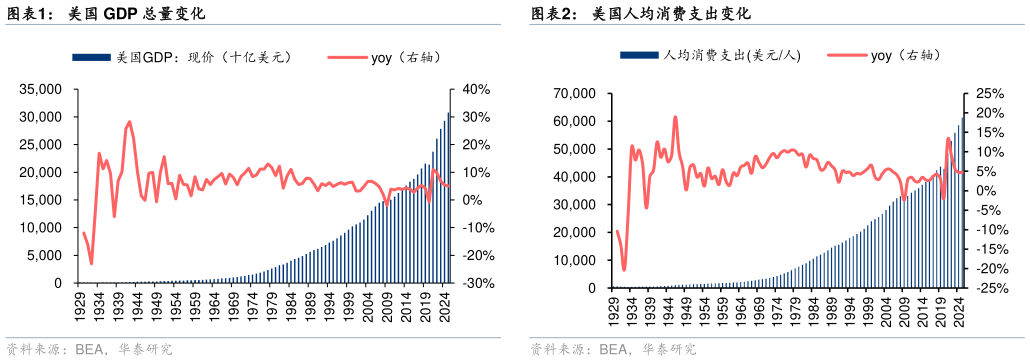
> 数据图表各位网友请教一下美国 GDP 总量变化2026-9-5长期来看,美国食品饮料消费总量具备穿越周期的刚性增长特征。自 1929 年至今,美国人均个人消费支出呈震荡上行态势,仅在 1930-1933 年大萧条、1938 年“罗斯福衰退”、2009年次贷危机及 2020 年新冠疫情等较大的宏观冲击年份出现阶段性萎缩,此后在政府调控下均能迅速恢复增长。从更长的周期看,美国 GDP 历经 1946-1973 年高速增长、1974-1982年滞胀调整、1983-1999 年互联网复苏、2000 年后温和增长四个阶段,即便经历两次石油危机、2008 年全球金融危机等重大冲击,消费总量始终呈现长期向上趋势。据 BEA,美国人均个人消费支出已由 1929 年的 635 美元增长至 2025 年的 6.1 万美元(含通货膨胀的影响),近百年增长近 100 倍美国人均 GDP 亦由 1978 年的 1 万美元增长至 2025 年的 9万美元。上述历史经验表明,消费品行业具备典型的“长坡厚雪”特征,食品饮料作为居民最基础的刚性支出,其总盘子将跟随人口规模、GDP 增长与居民收入提升而持续扩容。 在总量持续扩张的同时,美国居民食品饮料消费支出的占比则呈现趋势性回落,但这一变化并非行业萎缩的信号,而是消费行为结构性迁移的体现。恩格尔效应驱动下,美国家庭食品饮料(含外带外卖)的支出占比自 1930-50 年代约 18%的高位持续下行,然而这并不意味着食品饮料行业的增长停滞同期餐饮与住宿支出的占比持续抬升,反映出居民食品消费正由“家庭厨房”向“便捷餐桌”迁移,消费者愿意为时间效率、场景体验与口味多样性支付溢价。映射至中国市场,当前我国的人均收入正迈入持续上行的通道,食品饮料总量的增长基石依旧坚实与此同时,餐饮供应链(调味品及速冻食品板块)、外卖生态等业态正在系统性地承接这一消费行为变迁带来的结构性红利,相关细分赛道有望在中长期维度持续受益。华泰证券大消费