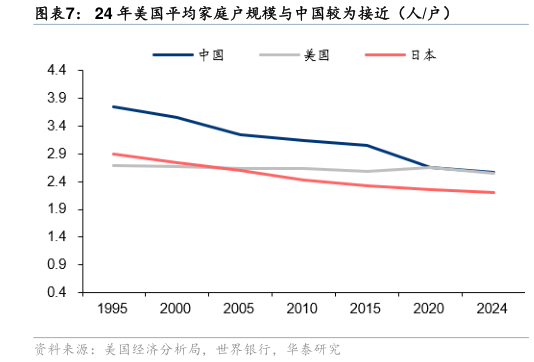
> 数据图表一起讨论下24 年美国平均家庭户规模与中国较为接近(人户)2026-9-5第三轮(2021-2022 年):通胀与加息下的相对占优。高通胀抬升了必选消费企业的提价预期与盈利可见度,激进的加息又压缩了长久期成长股的估值,因而利好低估值、高分红的必选消费企业,构成本轮必选消费企业总市值占比回升的核心原因。2020 年美国大规模的货币与财政刺激推动权益风格偏向成长与线上经济,可选消费中的电商(如亚马逊等)股价显著上涨,而必选消费作为防御性较强估值水平较低的板块、在流动性驱动的行情中相对跑输,市值占比被动压低(达到 30.3%的历史低点)。疫情后期必选消费的总市值占比开始回升,21-22 年在通胀高企与美联储加息的环境中延续并强化这一趋势,美股必选消费总市值占比持续回升至 2022 年的 40.3%。2023 年后,随着美国经济软着陆、消费韧性显现、服务业(如酒店、餐饮、旅游等)相继复苏,可选消费的总市值占比逐步回升,必选消费的总市值占比相应回落。 总结来看,三轮回升的共同底色是:必选消费在不确定性上升时(如衰退、危机、通胀等背景下),凭借需求刚性、龙头企业定价权与分红回购等实现“市值占比回升”。 结构升级:美国食品消费沿着高端化健康化便利化三条主线持续演进美国居民食品消费升级的底层驱动力,可归结为收入水平提升与家庭结构变迁两大因素的共同作用。1)从收入端来看,居民可支配收入的持续增长为“吃得更贵、吃得更健康”提供了购买力支撑,消费者在基础饱腹需求得到满足后,开始愿意为更高品质的食材、更健康的配方以及更便捷的服务支付溢价。2)从家庭结构来看,美国家庭平均规模已由 1960年的 3.7 人户降至 2024 年的 2.5 人户,家庭小型化趋势明确且仍在延续。这一结构性变化深刻重塑了食品消费的单位形态更少的家庭成员意味着单次烹饪量减少、剩余食材处理成本上升,从而系统性地利好小包装、单人份、预制化与即食即热类产品,为食品工业的产品形态创新提供了肥沃的土壤。华泰证券大消费