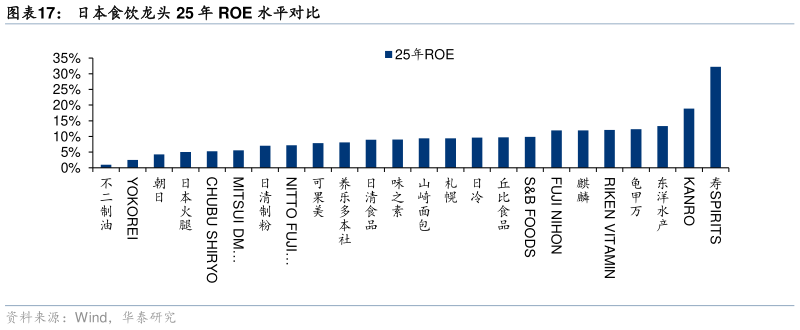
> 数据图表如何才能日本食饮龙头 25 年 ROE 水平对比2026-9-5与中国必选消费市场的市值分布高度集中于饮料及食品品类的结构不同,日本必选消费内部呈现高度分散的特征。日本必选消费行业中,共有 34 家企业自上市以来的股价涨幅超过10 倍,几乎横跨全部的必选消费子行业,食品、饮料、零售、居家用品、美容护理等均有代表性长牛标的,意味着日本必选消费行业的市值与美国相似,不依赖于单一品类的集中驱动,收益来源在子行业之间形成轮动对冲这与中国必选消费板块“白酒市值独大”的集中结构形成了鲜明的结构性对照。从盈利特征看,日本食饮龙头的 ROE 长期处于 5%-15%的区间,远低于中美必选消费龙头的高 ROE 水平。我们认为,日本龙头企业穿越周期的核心并非高 ROE,而是定价权。在周期低点,日本调味品龙头龟甲万通过“高附加值”战略以产品结构升级规避价格战,日本番茄酱、番茄汁及果蔬汁饮料领域的龙头可果美则以“健康饮品”定位深耕品类价值,凭借扎实的定价权、实现了持续的市值累积。华泰证券大消费