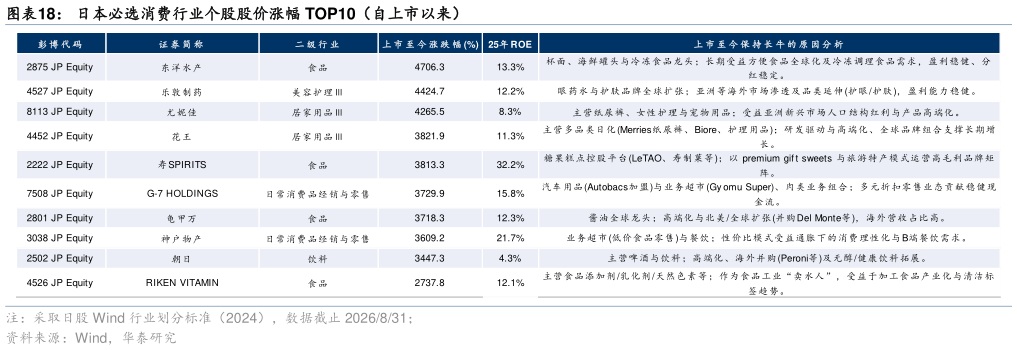
> 数据图表怎样理解日本必选消费行业个股股价涨幅 TOP10(自上市以来)2026-9-5从日本案例来看,穿越周期的企业呈现出盈利质量、现金创造与股东回报三者协同的共性,但存在三种不同的侧重路径:1)成长价值型(如寿 SPIRITS、神户物产、朝日等):以高周转或品牌溢价驱动盈利效率,股息率约 1%-2%,更倾向于将利润再投资于品牌与渠道扩张,通过盈利的高弹性兑现成长价值,朝日同样属于这一类别尽管 25 年 ROE 仅 4.3%,但其上市以来凭借海外并购与高端化战略实现了收入端的持续增长与市值的大幅扩张2)稳健高 ROE 型(如龟甲万、花王、东洋水产等):依托全球化与品牌定价权实现盈利的持续积累,股息率约 1.5%-2.5%且分红稳定增长,在盈利扩张与股东回报之间形成均衡3)高股息防御型(如 G-7 HOLDINGS、RIKEN VITAMIN 等):以稳定现金流为基础,将大部分利润通过分红回馈股东,股息率约 3%-5%,呈现出“类债券”的配置价值。综合来看,日本经验表明:穿越周期的核心不在于 ROE 或股息率的绝对值高低,而在于企业是否具备持续创造现金回报的能力,无论是通过品牌定价权、全球化扩张、运营效率提升,还是通过稳定的分红回馈,这一判断框架对中国食品饮料龙头的长期价值评估同样具有参考意义。华泰证券大消费