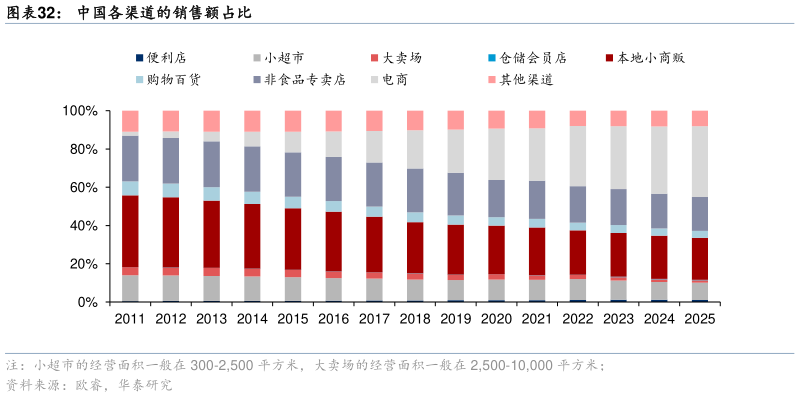
> 数据图表如何解释中国各渠道的销售额占比2026-9-5GLP-1 类减重药物的普及正在全球范围内对食品饮料消费形成结构性冲击,从消费行为看,GLP-1 使用者通过中枢食欲调控和胃排空延迟机制,显著降低了高热量、超加工食品的摄入意愿。毕马威估算,服用 GLP-1 的家庭平均热量摄入较此前减少约 20%-21%,食品杂货支出最多下降 31%。GlobalData 的研究指出,GLP-1 使用者最多可减少 30%的卡路里摄入。零食行业受影响尤为突出,EY-Parthenon 分析师预计未来十年将有高达 120 亿美元的零食销售因 GLP-1 而流失。 面对这一趋势,全球食品巨头已开始主动调整产品策略。雀巢推出专为 GLP-1 使用者设计的冷冻食品和“餐前液体蛋白饮”达能推出针对 GLP-1 使用者的 Oikos 饮用型酸奶康尼格拉在部分高蛋白、高纤维冷冻食品上标注“GLP-1 友好”标签通用磨坊推出高蛋白Cheerios,并构建 AI 数字 personas 来模拟 GLP-1 使用者的消费行为百事旗下的乐事和佳得乐正在去除人工色素并测试小份餐食选项全球最大的烘焙企业宾堡集团正在开发更高蛋白的烘焙产品和更小份的零食。对中国市场而言,GLP-1 的渗透率目前仍远低于美国,短期冲击预计相对有限,但后续发展空间广阔,无糖茶饮、健康零食等品类有望从中受益。 便利化:从“厨房制作”到“便捷获取”。家庭小型化(24 年我国户均规模与美国当前的水平已较接近)与生活节奏加快,使“便捷获取”成为食品消费的重要形态。预制菜、速冻食品与复合调味品等业态进入快速增长通道,即时零售与新渠道进一步缩短了“从工厂到餐桌”的距离。便利化主线的本质是餐饮场景的工业化率提升与家庭烹饪的社会化,对应 toB 供应链企业与 toC 预制化品牌的双重机会。 未来发展路径:多极均衡,渠道变革,龙头集中,走出国门华泰证券大消费