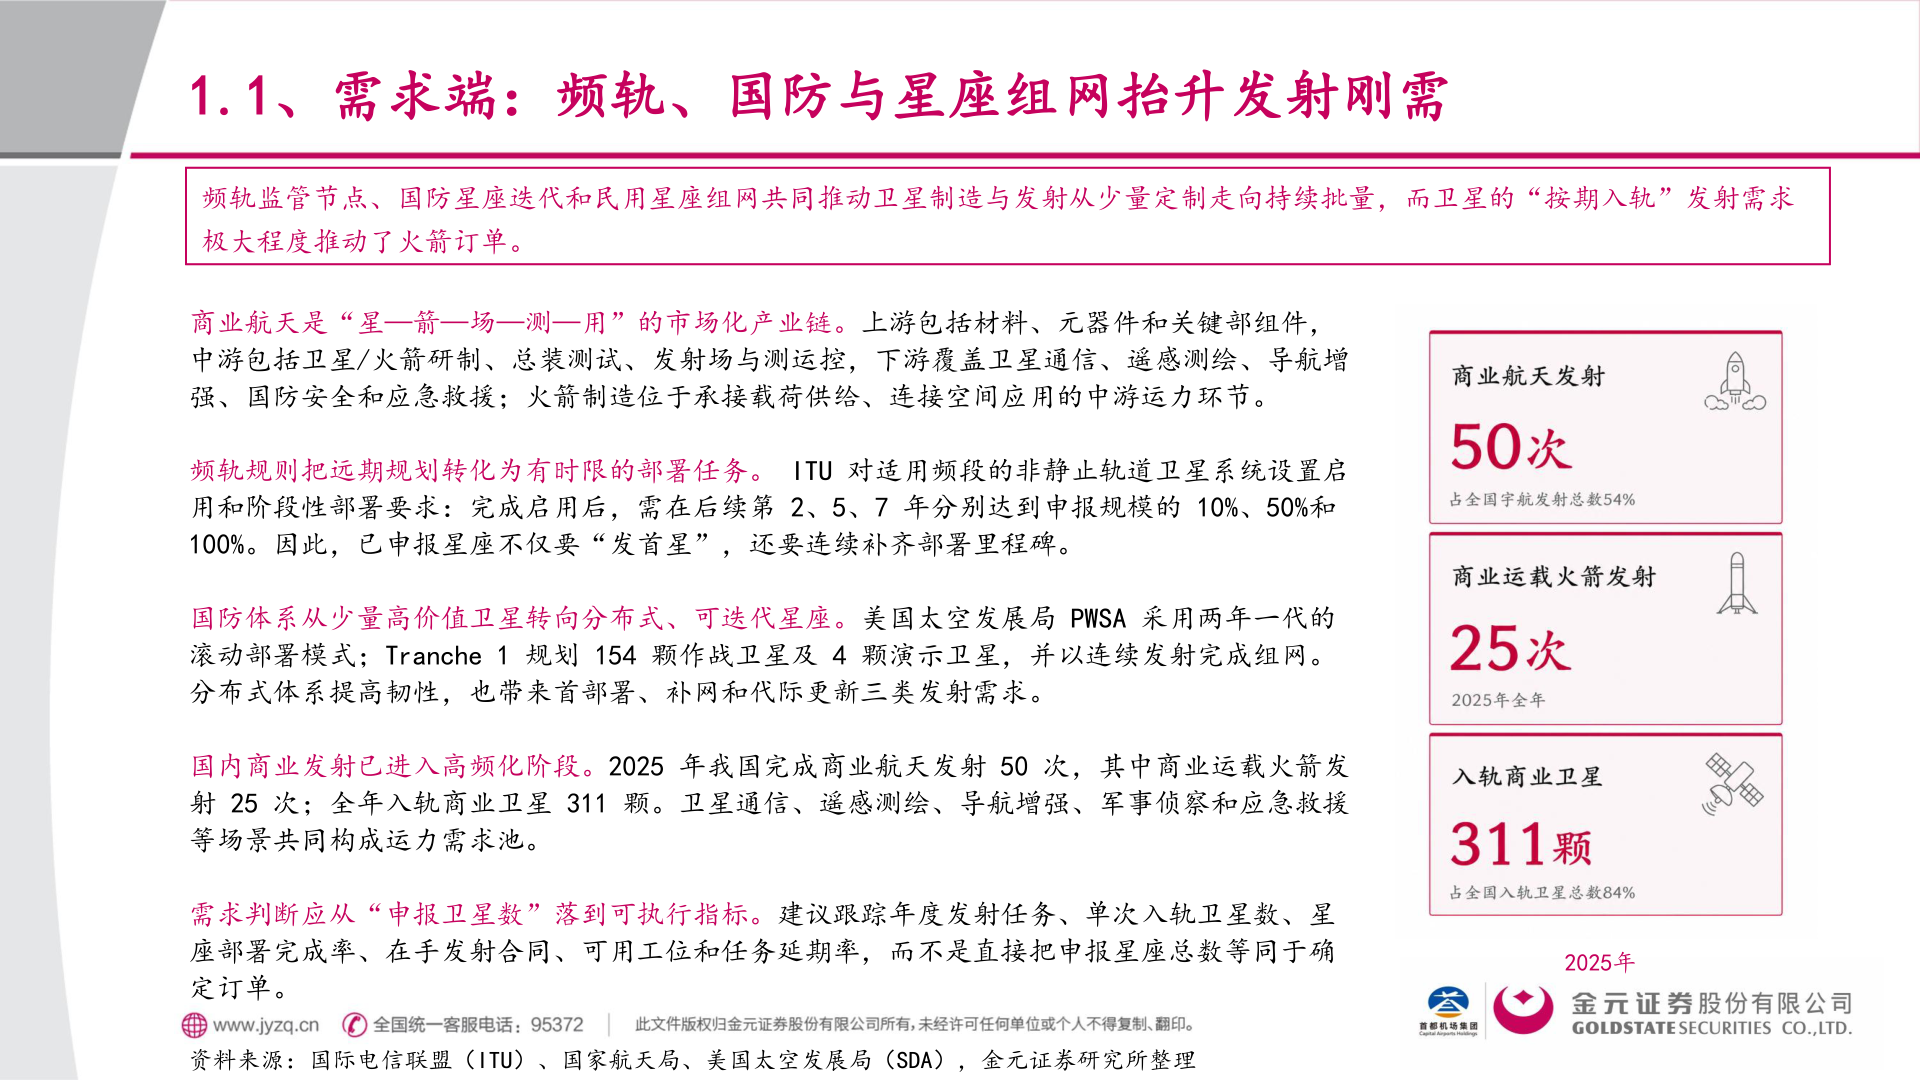
> 数据图表一起讨论下1.1、需求端:频轨、国防与星座组网抬升发射刚需2026-9-61.1、需求端:频轨、国防与星座组网抬升发射刚需频轨监管节点、国防星座迭代和民用星座组网共同推动卫星制造与发射从少量定制走向持续批量,而卫星的“按期入轨”发射需求极大程度推动了火箭订单。商业航天是“星—箭—场—测—用”的市场化产业链。上游包括材料、元器件和关键部组件,中游包括卫星/火箭研制、总装测试、发射场与测运控,下游覆盖卫星通信、遥感测绘、导航增强、国防安全和应急救援;火箭制造位于承接载荷供给、连接空间应用的中游运力环节。频轨规则把远期规划转化为有时限的部署任务。 ITU 对适用频段的非静止轨道卫星系统设置启用和阶段性部署要求:完成启用后,需在后续第 2、5、7 年分别达到申报规模的 10%、50%和 100%。因此,已申报星座不仅要“发首星”,还要连续补齐部署里程碑。国防体系从少量高价值卫星转向分布式、可迭代星座。美国太空发展局 PWSA 采用两年一代的滚动部署模式;Tranche 1 规划 154 颗作战卫星及 4 颗演示卫星,并以连续发射完成组网。分布式体系提高韧性,也带来首部署、补网和代际更新三类发射需求。国内商业发射已进入高频化阶段。2025 年我国完成商业航天发射 50 次,其中商业运载火箭发射 25 次;全年入轨商业卫星 311 颗。卫星通信、遥感测绘、导航增强、军事侦察和应急救援等场景共同构成运力需求池。需求判断应从“申报卫星数”落到可执行指标。建议跟踪年度发射任务、单次入轨卫星数、星座部署完成率、在手发射合同、可用工位和任务延期率,而不是直接把申报星座总数等同于确定订单。2025年资料来源:国际电信联盟(ITU)、国家航天局、美国太空发展局(SDA),金元证券研究所整理金元证券科技传媒