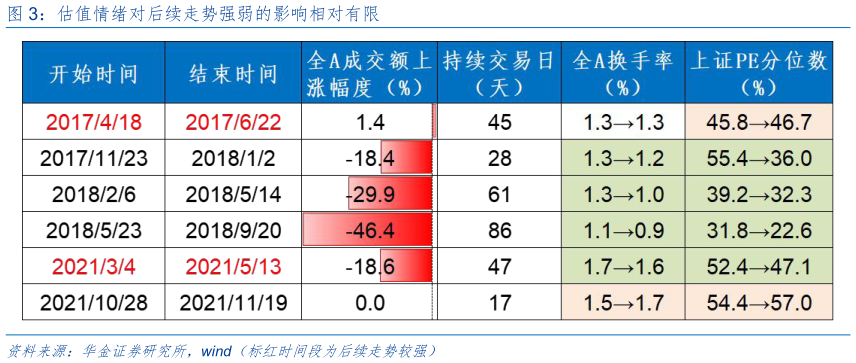
> 数据图表想关注一下估值情绪对后续走势强弱的影响相对有限2026-9-6复盘历史,基本面回升但股价偏弱时,后续走势主要受政策和流动性是否持续宽松、经济基本面是否强劲等影响。(1)2017 年以来共有 6 次全 A 盈利增速回升但上证综指偏弱的时期,其中 2017418-2017622、202134-2021513 后续走势偏强,上证综指平均跌幅为 8.6%,平均 持 续 46 个 交 易 日 20171123-201812 、 201826-2018514 、 2018523-2018920 、20211028-20211119 后续走势偏弱,上证综指平均跌幅为 23.7%,平均持续 48 个交易日。(2)后续走势偏弱还是偏强,主要受是否有政策和外部事件冲击、流动性是否持续宽松、短期基本面是否强劲等因素影响。一是政策和外部事件是决定后续走势强弱的核心驱动因素:首先,积极的政策或外部事件可能使 A 股后续走势较强,如 2017 年 4 月雄安新区重磅政策落地、5 月减持新规落地、6 月 MSCI 正式决定纳入 A 股,2021 年 3 月两会财政和货币政策维持宽松基调、“双碳”政策出台其次,政策偏紧或外部出现负面冲击可能对 A 股后续走势有压制,如 2017年 11 月资管新规征求意见稿公布,2018 年 3 月特朗普宣布对中国 600 亿商品加征关税,2018年 9 月美国对 2000 亿中国商品加征关税,2021 年房地产税试点授权出台等。二是流动性松紧也是影响 A 股后续走势的重要驱动因素:首先,流动性宽松可能使 A 股后续走强,例如 2021年 3 月 DR007 分位数下降,且美债收益率见顶回落其次,流动性收紧可能使 A 股后续走势较弱,例如 2018 年 3、6、9 月美联储连续加息,2021 年 11 月美联储 Taper 启动等。三是短期经济基本面的强弱也可能对后续走势造成影响:首先,2 次后续走势偏强都伴随工业企业盈利增速、社零增速、出口增速回升或维持高位其次,4 次后续走势偏弱都伴随着工业企业盈利增速、社零增速降低或低位。四是估值情绪对后续走势的影响相对有限。华金证券综合其他