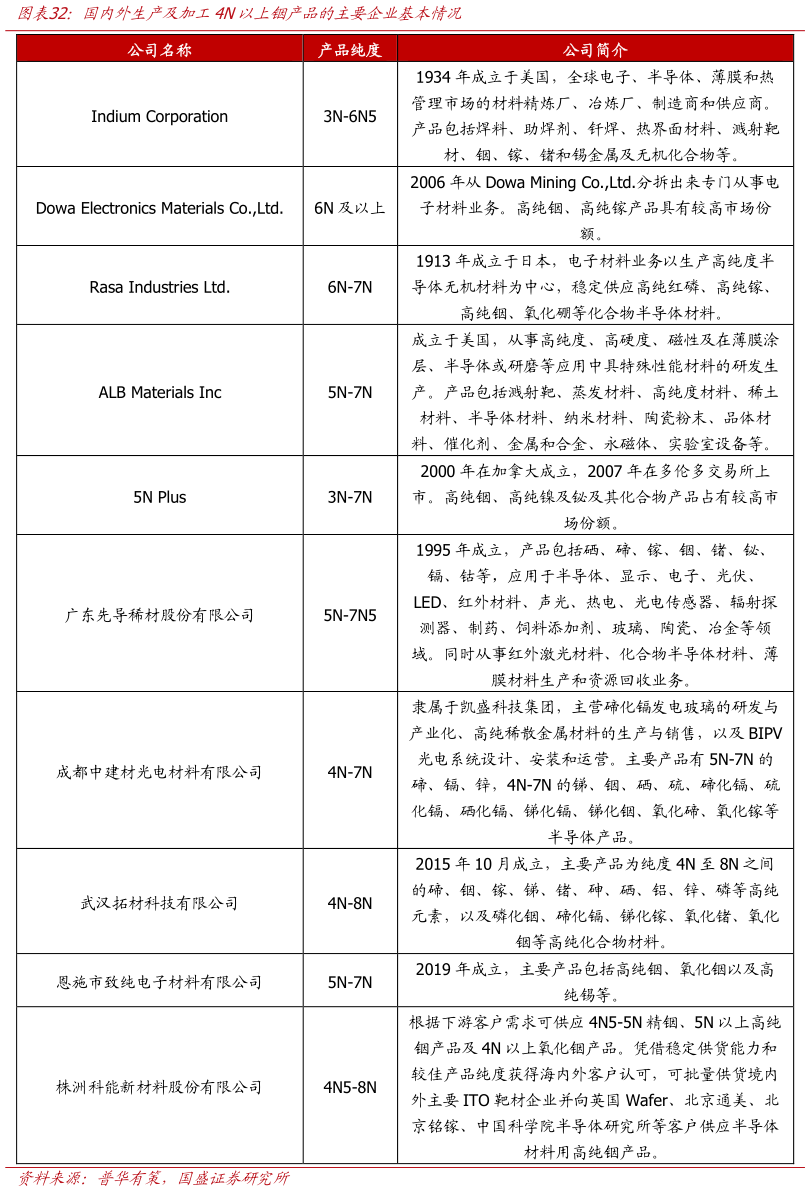
> 数据图表谁能回答国内外生产及加工4N以上铟产品的主要企业基本情况2026-9-6质控制要求极为严格。不同杂质(如镉、锡、铅、铊等)的去除需针对性的技术方案,设备精度和工艺稳定性直接影响成品率。此外,化合物半导体材料如高纯氧化铟(用于ITO 靶材)、磷化铟、锑化铟等,不仅要保证纯度,还需满足晶体结构、粒径分布等指标,对合成环境(如洁净度、温场控制)要求很高。同时,高纯材料的检测依赖 GDMS、ICP-MS 等高端设备及专业分析人员,一般企业难以配备完整的检测能力。 2)客户认证与供应链壁垒 下游客户对材料供应商的认证周期长、标准严。ITO 靶材、半导体外延片等厂商通常会进行 6 至 24 个月不等的多批次验证,包括稳定性测试、产品一致性评估和可靠性验证。一旦通过认证并进入供应链,客户更换供应商的意愿很低,形成较强的“先发锁定”效应。另外,行业内成熟企业(如日本的 Dowa、加拿大的 5NPlus、广东先导等)已经积累了长期的品牌信誉和成功案例,新进入者缺乏业绩支撑,难以获得批量订单。 3)资源与原料壁垒 铟主要伴生于锌、铅、锡等矿石中,原生铟的产量受主金属开采制约,总体供应有限。掌握稳定粗铟来源(例如从锌冶炼厂回收)或具备铟废料回收能力的企业具有明显原料优势。同时,全球精铟产能集中在少数几个国家(如中国、韩国、日本、加拿大),新进入者若无法获得稳定、低成本的粗铟或废料原料,其提纯产线将面临开工率不足的风险。 4)资金与规模壁垒 高纯铟生产需要较高的前期投入。一条完整的提纯产线往往需要多台区熔炉、电解槽、蒸馏塔、高等级洁净车间(如千级、百级)以及配套检测设备,投资额可达数千万元。此外,铟提纯及化合物生产过程涉及酸碱、氯气等危化品,还需建设尾气和废液处理设施以符合环保法规,进一步增加了运营成本。规模化企业通过批量采购、多产品线分摊成本、综合利用副产品(如锗、镓)形成成本优势,小型厂家难以与之竞争。 5)市场准入与专利壁垒 关键技术专利是进入该行业的重要障碍。高纯铟提纯方法(如区域熔炼工艺优化)、特定杂质去除工艺、高纯化合物制备方法等,多已被海外老牌企业(如 IndiumCorporation、Dowa)及国内龙头(如先导)申请专利保护,新进入者需要绕开现有专利或获得授权。同时,部分半导体材料、红外材料涉及出口管制或军工应用,可能需要特定的生产经营资质并通过客户审计,进一步提高了准入门槛。 全球高纯铟及其化合物加工以海外起步较早,技术领先,Dowa、Rasa 等企业占据优势,且下游用户集中于欧美、日韩,海外企业精深加工能力强。我国拥有原生铟资源,但多数冶炼厂产品纯度仅约 4N,难以满足高纯需求,因此国内存在专门从事精深加工的企业。铟系列产品包括 4N5-5N 精铟、5N 以上高纯铟及 4N 以上高纯氧化铟等,同纯度产品在难去除杂质含量上存在差异。随着下游 ITO 靶材、半导体等技术进步,对精铟和高纯铟的需求及要求将持续提升。国盛证券科技传媒