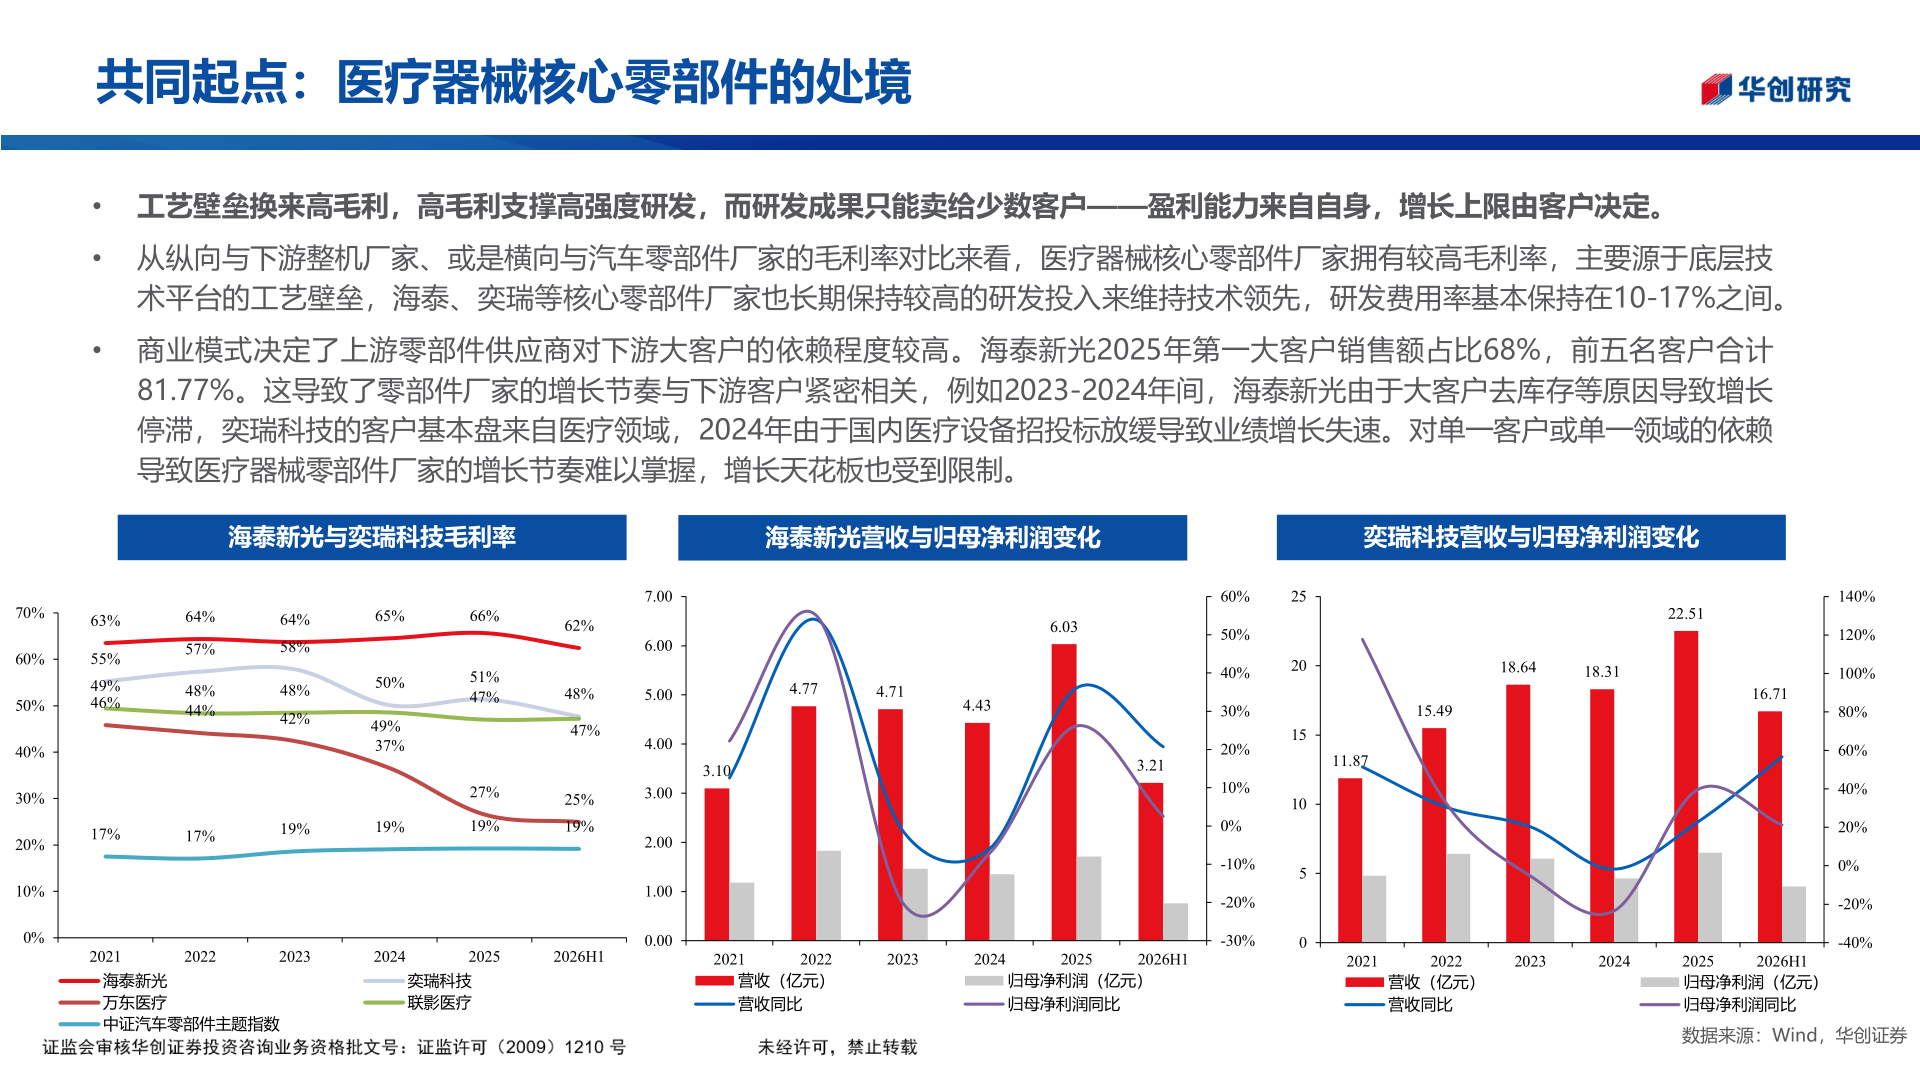
> 数据图表如何了解共同起点:医疗器械核心零部件的处境2026-9-0共同起点:医疗器械核心零部件的处境• 工艺壁垒换来高毛利,高毛利支撑高强度研发,而研发成果只能卖给少数客户——盈利能力来自自身,增长上限由客户决定。• 从纵向与下游整机厂家、或是横向与汽车零部件厂家的毛利率对比来看,医疗器械核心零部件厂家拥有较高毛利率,主要源于底层技术平台的工艺壁垒,海泰、奕瑞等核心零部件厂家也长期保持较高的研发投入来维持技术领先,研发费用率基本保持在10-17%之间。• 商业模式决定了上游零部件供应商对下游大客户的依赖程度较高。海泰新光2025年第一大客户销售额占比68%,前五名客户合计81.77%。这导致了零部件厂家的增长节奏与下游客户紧密相关,例如2023-2024年间,海泰新光由于大客户去库存等原因导致增长停滞,奕瑞科技的客户基本盘来自医疗领域,2024年由于国内医疗设备招投标放缓导致业绩增长失速。对单一客户或单一领域的依赖导致医疗器械零部件厂家的增长节奏难以掌握,增长天花板也受到限制。海泰新光与奕瑞科技毛利率海泰新光营收与归母净利润变化奕瑞科技营收与归母净利润变化70%60%50%40%30%20%10%0%63%55%49%46%64%57%48%44%64%58%48%42%50%49%37%17%17%19%19%65%66%62%7.006.006.0351%47%27%19%48%5.004.774.714.433.103.2147%25%19%4.003.002.001.000.0022.5118.6418.3116.7115.4911.8760%2550%40%30%20%10%0%-10%-20%-30%20151050140%120%100%80%60%40%20%0%-20%-40%202120222023202420252026H1海泰新光万东医疗中证汽车零部件主题指数奕瑞科技联影医疗20212022营收(亿元)营收同比2023202420252026H12021202220232024归母净利润(亿元)归母净利润同比营收(亿元)营收同比2026H12025归母净利润(亿元)归母净利润同比数据来源:Wind,华创证券华创证券科技传媒