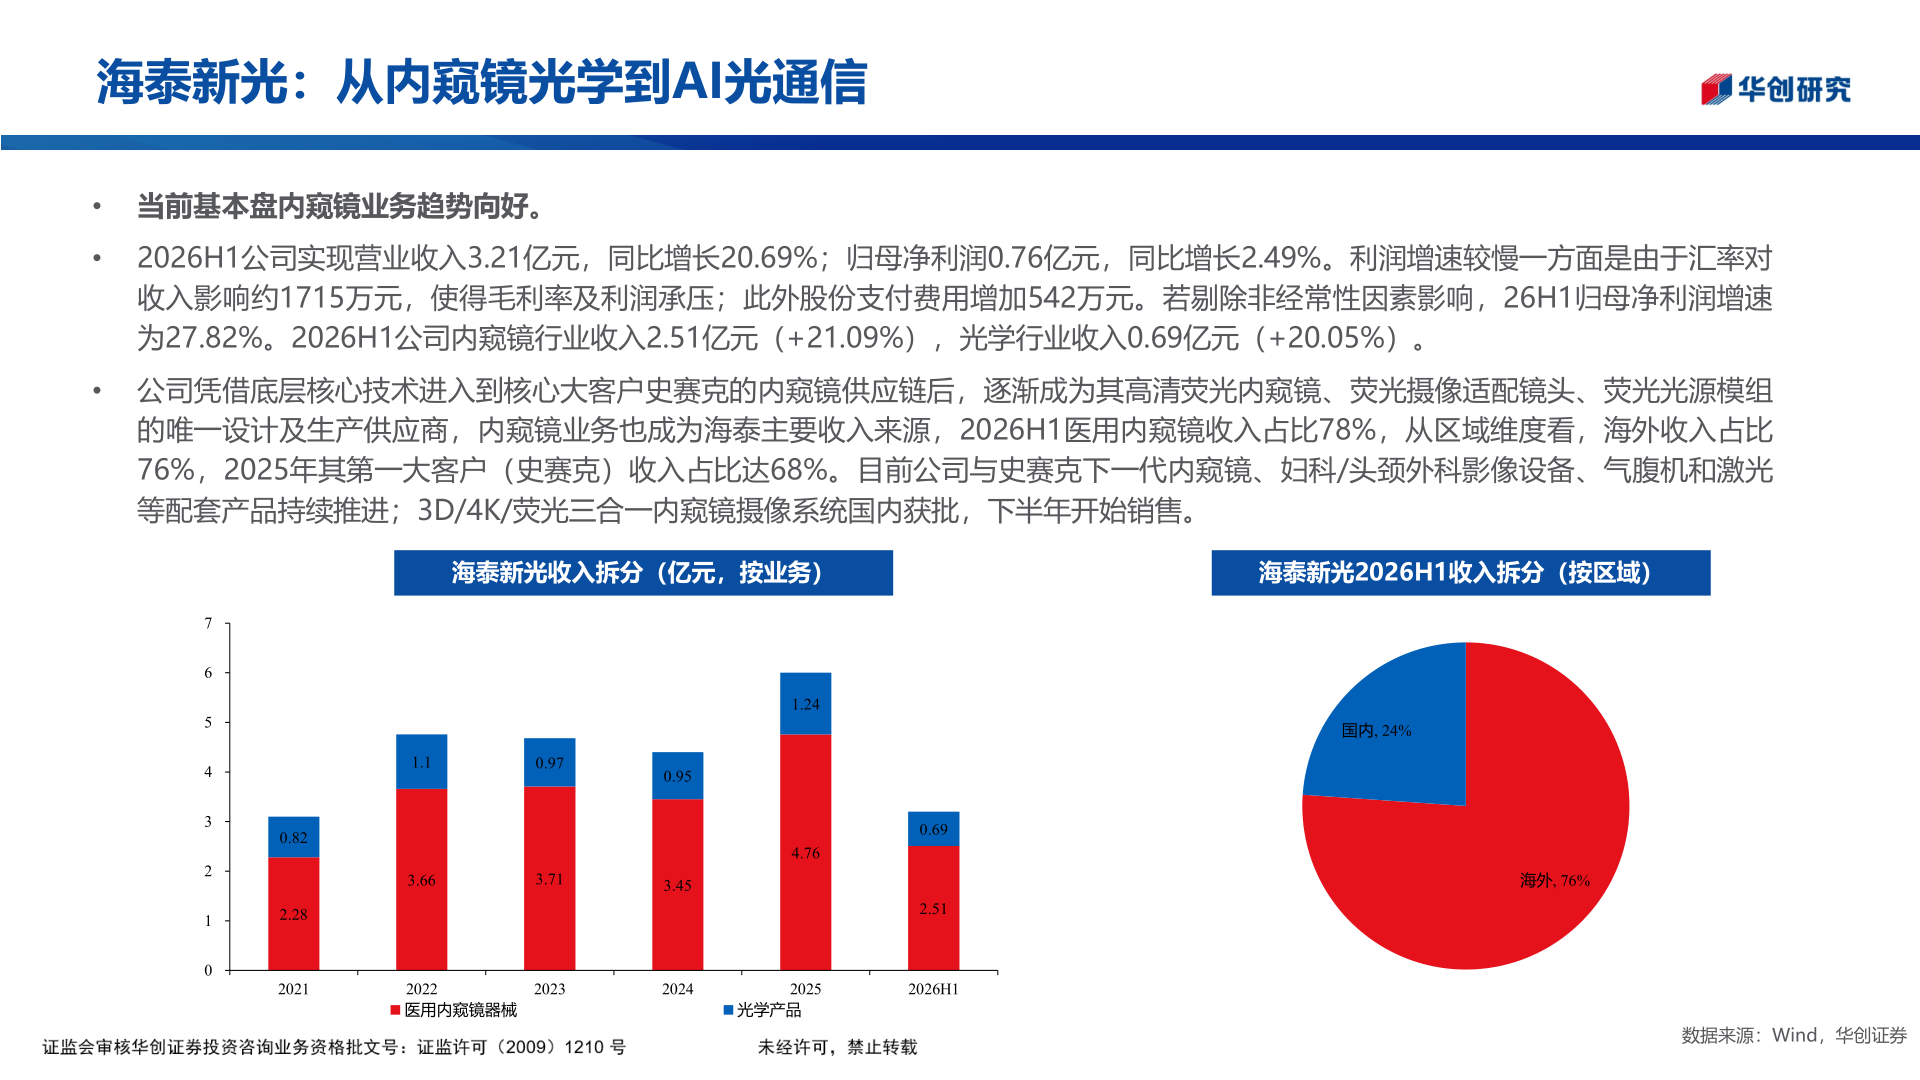
> 数据图表如何才能海泰新光:从内窥镜光学到AI光通信2026-9-0海泰新光:从内窥镜光学到AI光通信• 当前基本盘内窥镜业务趋势向好。•2026H1公司实现营业收入3.21亿元,同比增长20.69%;归母净利润0.76亿元,同比增长2.49%。利润增速较慢一方面是由于汇率对收入影响约1715万元,使得毛利率及利润承压;此外股份支付费用增加542万元。若剔除非经常性因素影响,26H1归母净利润增速为27.82%。2026H1公司内窥镜行业收入2.51亿元(+21.09%),光学行业收入0.69亿元(+20.05%)。• 公司凭借底层核心技术进入到核心大客户史赛克的内窥镜供应链后,逐渐成为其高清荧光内窥镜、荧光摄像适配镜头、荧光光源模组的唯一设计及生产供应商,内窥镜业务也成为海泰主要收入来源,2026H1医用内窥镜收入占比78%,从区域维度看,海外收入占比76%,2025年其第一大客户(史赛克)收入占比达68%。目前公司与史赛克下一代内窥镜、妇科/头颈外科影像设备、气腹机和激光等配套产品持续推进;3D/4K/荧光三合一内窥镜摄像系统国内获批,下半年开始销售。海泰新光收入拆分(亿元,按业务)海泰新光2026H1收入拆分(按区域)765432100.822.2820211.10.973.663.710.953.451.244.760.692.512022医用内窥镜器械2023202420252026H1光学产品国内, 24%海外, 76%数据来源:Wind,华创证券华创证券科技传媒