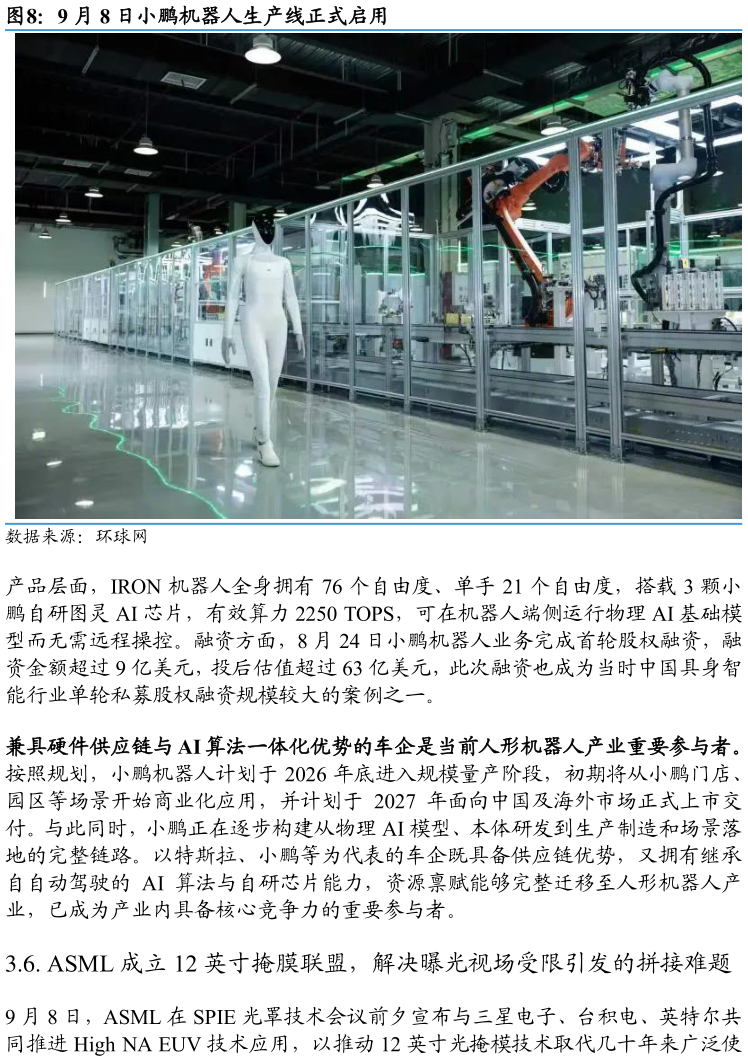
> 数据图表想关注一下9 月 8 日小鹏机器人生产线正式启用2026-9-6蓝箭航天朱雀三号遥二实现国内首次入轨级一子级陆地回收之后,本次智神星一号完成首飞成功意味着我国中大型可复用液体火箭已形成梯队接力。后续各型号将持续开展回收验证与复飞迭代,国家队与民营企业分别覆盖不同运力区间,适配国家重大任务与低轨星座组网等商业发射需求随着一子级回收、检修、复飞全流程逐步打通,将持续压缩单位发射成本,为后续规模化复用发射奠定基础,同时也将带动发动机、箭体结构、回收控制系统等上下游产业链成熟。 3.3. OpenAI 下场自研人形机器人,引领产业进入物理 AI 新阶段 9 月 2 日 OpenAI 首席执行官山姆奥特曼在播客中首次明确表示 OpenAI 将亲自下场研发人形机器人。相比于家庭陪伴机器人,OpenAI 短期内更关注工业基础设施,特别是能够协助熟练工人建设、运营数据中心的机器人奥特曼表示 OpenAI还会研发适用于数据中心的特种机器人,根据具体任务采用不同的身体结构。此前在 6 月 OpenAI 已经成立机器人部门 OpenAI Robotics,由 Sora 核心开发者 Aditya Ramesh 带队,同步启动全栈硬件人才招聘。 OpenAI 早在 2017 年便开始探索机器人智能,此前一度中止并转向通过投资布局。2017 年 OpenAI 开始探索如何让机器人将在虚拟环境中学到的能力迁移到现实世界2018 年其机器人手 Dactyl 已经能够自主转动方块2019 年,OpenAI 又训练机械手单手还原魔方,一度成为当时机器人强化学习领域最受关注的项目之一。后受限于训练数据量太少,2020 年前后 OpenAI 停止了机器人方向研究,转为通过投资布局机器人领域,通过其内部创业基金投资了机器人整机研发商 Figure AI、1X Technologies,以及机器人通用模型研发商 Physical Intelligence。 顶尖大模型企业下场将引领人形机器人产业进入物理 AI 主导的新阶段。此前人形机器人产业关注重点在整机硬件与运动控制,波士顿动力、宇树科技等主流机器人企业均具备强大的硬件与运控算法能力,但在大脑 AI 方面相对不足。近两年随着本体架构与运控算法收敛,大脑智能成为制约应用落地的核心瓶颈,以Physical Intelligence、Figure AI 等为代表的美国企业和以自变量、千寻智能等为代表的中国企业以大脑为核心发力点,逐步获得了产业和资本的重视。此次 OpenAI自研人形机器人,标志着全球顶尖大模型公司开始下场,特别是机器人大脑的研发投入和人才密度都将大幅提升,机器人产业将进入物理 AI 主导的新阶段。 3.4. 软银洽谈以 60 亿美元控股 1X,海外人形机器人进入资本整合期 据 The Information,软银集团正在洽谈收购 1X Technologies 的多数股权,预计对这家人形机器人公司的估值为 60 亿美元,截至目前双方尚未正式宣布交易。软银集团对机器人领域早有布局,2012 年收购法国机器人公司 Aldebaran,2017 年从谷歌母公司 Alphabet 中收购波士顿动力,后又将股权出售给现代汽车,本次与 1X洽谈收购意味着机器人又重新回到了软银投资版图的中心。 1X 在 2014 年成立于挪威,后总部迁至美国帕洛阿尔托。1X 早期开发装有两个机械臂、通过轮式底盘移动的 EVE,开始进入工厂和部分商业设施2023 年以后 1X将主要精力转向家庭场景,并开始研发双足人形机器人 NEO。NEO 身高约 1.68米,体重约 30 公斤,全身包裹柔性材料,关节采用腱绳驱动,面向家庭场景设计。NEO 机器人目前已经开放销售预订,买断价格为 2 万美元,订阅费用为每月 499美元,首批产品计划在 2026 年进入美国家庭,早期用户拿到的 NEO 只具备基础自主能力,遇到尚未掌握的复杂任务,用户可以预约“专家模式”,由 1X 工作人员远程监督或者控制机器人完成操作,机器人一边干活,一边为后续模型训练积累数据。在具身智能加速场景落地背景下,海外人形机器人已进入资本整合阶段。现代汽车全资收购波士顿动力,依托车企供应链推动人形机器人从实验室走向工业场景软银洽谈控股 1X,意在打通走向物理 AI 的前沿业务方向Agility Robotics 拟通国泰海通科技传媒