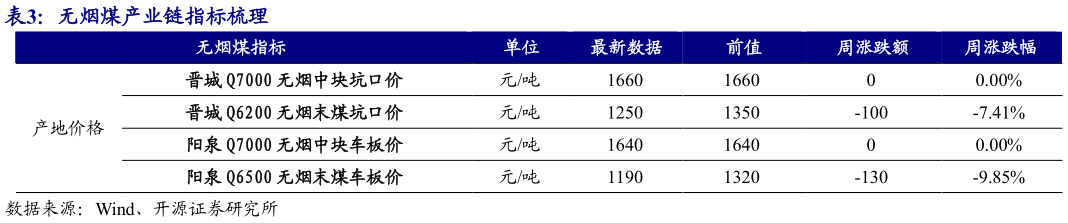
> 数据图表谁能回答无烟煤产业链指标梳理
2026-9-0投资逻辑:忽略短期扰动,重视煤价中枢抬升的盈利弹性。动力煤属于政策煤种,我们判断煤价仍将受到供需及海外能源价格的共同支撑。供给端,安全监管向主产区扩散,煤矿生产趋于谨慎,叠加年度核定产能约束及疆煤外运能力有限,供应增量受到制约。需求端,迎峰度夏虽已结束,但电力需求仍具刚性,后续冬储补库有望接续。布伦特原油站上 100 美元桶,对国际煤价形成支撑,同时高油价增强煤化工替代经济性,提振动力煤原料需求。炼焦煤属于市场化煤种,我们判断中长期价格核心仍由供给约束决定。山西安监常态化,合规产能恢复缓慢,隐蔽工作面退出后难以恢复甘其毛都通关预计有所回升,但边际增量有限。海运焦煤预计 10月前后集中到港,本轮单期到港量或构成阶段性峰值,后续到港规模预计难以超过本轮高点。需求端,铁水仍处旺季高位,压力或在 10 月后逐步显现,短期扰动不改焦煤价格中长期抬升趋势投资建议:周期与红利双逻辑,四主线精选煤炭个股将受益:主线一,周期逻辑:动力煤的晋控煤业、兖矿能源,冶金煤的平煤股份、淮北矿业、潞安环能主线二,红利逻辑:中国神华、中煤能源(分红潜力)、陕西煤业主线三,多元化铝弹性:神火股份、电投能源主线四,成长逻辑:新集能源、广汇能源。