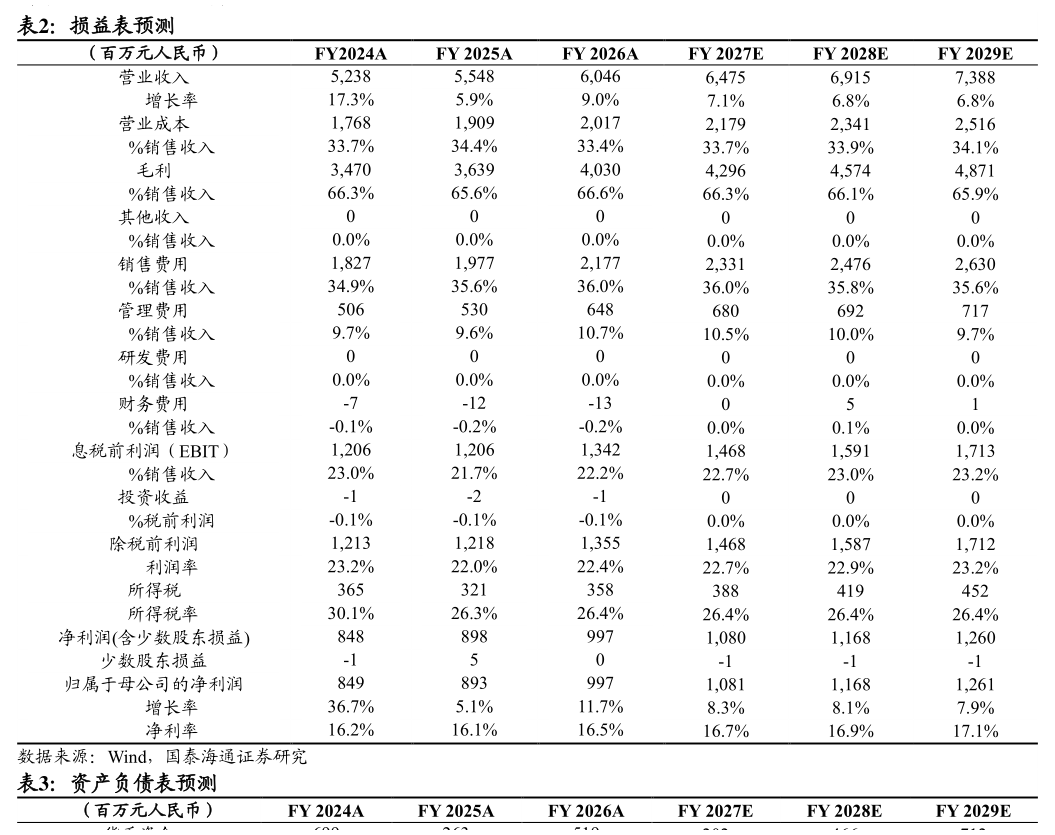
> 数据图表咨询下各位损益表预测2026-9-0品牌梯队多点开花,线上渠道领增,自营恢复双位数增长。1)分品牌:FY26 成熟品牌 JNBY 收入同比7.6%,毛利率同比1.3pct成长品牌收入同比7.1%,毛利率同比 2.0pct,其中速写 jnby by JNBYLESS 收入分别同比-1.1%6.5%17.4%新兴品牌收入同比32.2%,收入占比升至 7.9%(同比1.4pct)。2)分渠道:FY26 线上 自营经销收入同比 20.5%10.7%1.3%,毛利率同比2.4-0.7 1.5pct,线上收入占比提升 2.3pct 至 24.0%自营门店净增 9 家至 501 家,经销门店净减 8 家至 1617 家,线下可比同店收入同比2.4%,主要驱动包括“不止盒子”“江南布衣”优化购物体验并提升品牌形象存货共享及分配系统带动销售 14.05 亿元(同比23.6%)数字化赋能提升渠道运营效率。。活跃会员规模稳步扩大,未来有望持续稳健增长,FY26 分红率超预期。FY26 会员贡献零售额占比超八成,活跃会员增至 61 万人(FY25为 56 万),年度购买额超五千元的会员超 36 万(FY25 为 33 万以上),贡献超六成线下零售额,“粉丝经济”经营韧性持续夯实。公司宣布上市 10 周年特别派息,FY26 全年合计派息 2.33 港元股(中期 0.52 港元末期 1.06 港元特别股息 0.75 港元),较 FY25 的 1.38港元股大幅提升,对应分红率约 108%,对应股息率约 12%。国泰海通综合其他