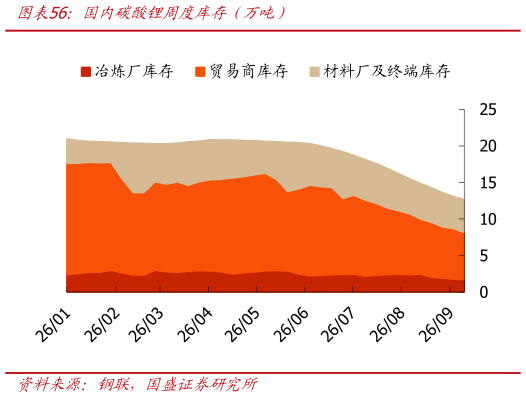
> 数据图表如何了解国内碳酸锂周度库存(万吨)2026-9-0价格:本周电碳跌 8.4%至 13.9 万元吨,电氢价格跌 7.5%至 13.5 万元吨碳酸锂期货主连跌 8.9%至 13.4 万元吨。成本端锂辉石跌 9.5%至 1895.0 美元吨,锂云母跌10.7%至 1925.0 元干吨度。 供给:据百川盈孚,本周碳酸锂产量环比涨 2.3%至 3.03 万吨。库存方面,据钢联,本周碳酸锂库存环减 4350 吨至 12.67 万吨。冶炼厂库存减 650 吨至 1.7 万吨,贸易商库存减 5050 吨至 6.4 万吨,材料厂及终端库存增 1350 吨至 4.5 万吨。 需求:据乘联会,9 月 1-6 日全国乘用车零售 21.0 万辆,同环比-19%-1%,电动车零售 15.0 万辆,同环比-3%15%,渗透率 71.4%。年初至今乘用车累计零售 1192.6万辆,同比-21%,电动车累计零售 682.4 万辆,同比-12%,渗透率 57.2%。 供给端,本周锂盐产量环比增加,延续去库。9 月供给增量预期明确。多数锂盐企业已完成检修并逐步复产,津巴布韦锂精矿持续到港,补足国内锂辉石原料,行业供给稳步增长。需求端,正值 9 月、10 月提前备库的时间节点,采取逢低采购备库策略,在 14万元吨附近的位置采购备库意愿强烈,买货行为相对积极,但部分企业接货意向价压至14 万元吨下方,心态偏谨慎。本周锂价破位下行,我们认为主因库存去化速度放缓及下游排产变化预期,强现实虽然仍未结束但边际趋松,叠加宏观拖累,锂价出现明显回撤。短期看,消息侧扰动或持续影响碳酸锂市场,预计短期锂价宽幅运行。国盛证券能源矿产