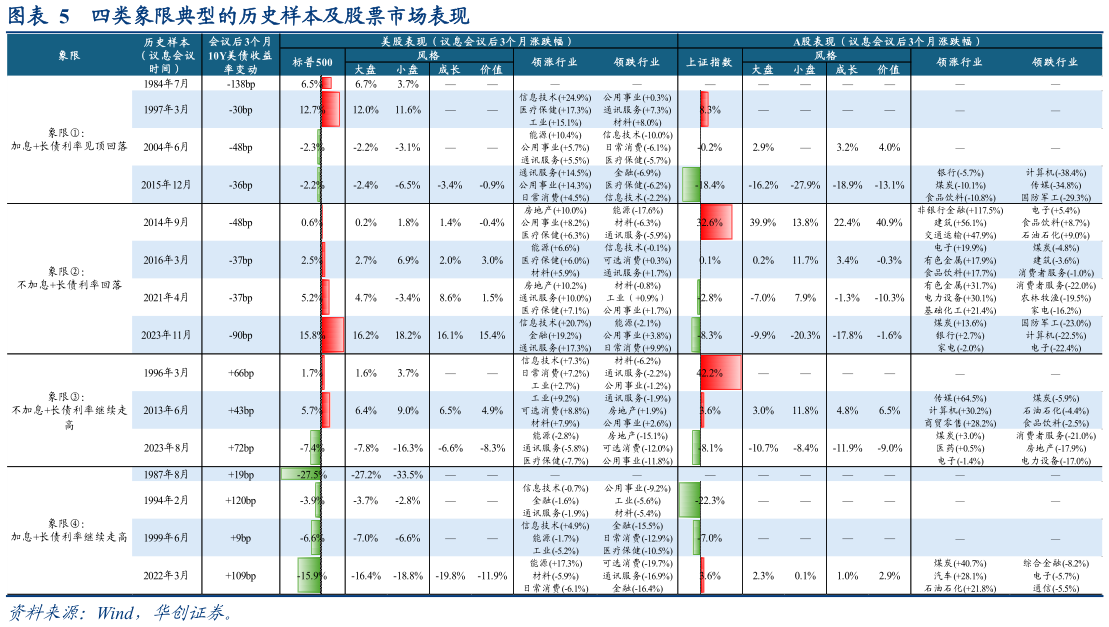
> 数据图表想问下各位网友四类象限典型的历史样本及股票市场表现2026-9-0象限:加息长债利率继续走高一次加息难以压制通胀。该组合多出现于供给冲击的通胀环境:加息落地不能有效缓解通胀预期的上行压力,典型如 2022 年俄乌冲突后的油价飙升,货币政策对供给冲击影响有限,市场预期后续还需多次加息,长端利率继续走高。这类情景下,企业盈利与估值双重承压,债务成本全面抬升,是股票资产表现最弱的宏观组合。股票市场:整体下跌,小盘与成长表现更弱,供给缺口的能源相对占优。一次加息无法压制供给型通胀,市场转而定价连续加息,实际利率快速上行令股市估值与盈利双重承压。以议息会议后 3 个月的收益率来看,美股方面,4 个样本标普 500 全部下跌,平均跌幅 13.5%。结构上看,小盘整体跑输大盘,罗素 2000 四个样本平均-15.4%,罗素 1000平均-13.6%,且市场跌幅越深小盘跑输越明显(1987 年-33.5%、2022 年-18.8%)。行业上看,能源受供给冲击仍能维持优势表现,可选消费、金融、通讯服务等利率敏感与消费板块跌幅居前。A 股方面,除 22 年 3 月样本区间中包含政策催化带来的反弹行情外,1994、1996 年两个样本均大幅下跌。华创证券综合其他