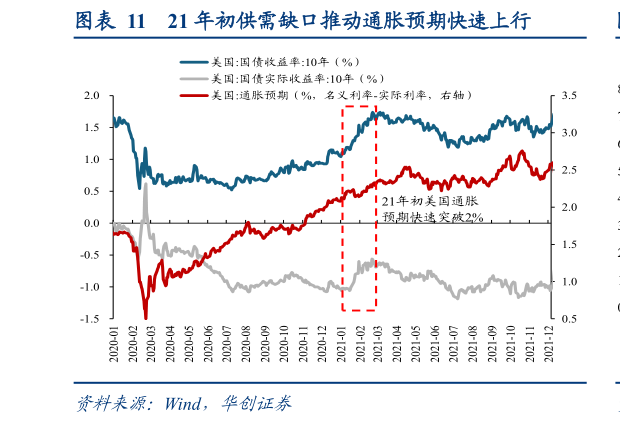
> 数据图表如何解释21 年初供需缺口推动通胀预期快速上行2026-9-0会议后:美联储以“暂时性”判断压制加息预期,通胀预期见顶叠加增长动能放缓,长端利率回落。4 月 FOMC 按兵不动后,尽管 5-7 月通胀数据持续上行,但通胀预期见顶回落,从 5 月高点 2.5%降至 7 月 2.2%左右。市场接受了“暂时性”判断,名义利率对通胀数据脱敏,叠加 Delta 疫情扩散、财政刺激退坡令增长环比动能见顶,期货隐含首次加息时点推迟至 2023 年,10Y 美债利率自 4 月末的 1.63%降至 8 月初的 1.19%,会议后3 个月回落 37bp,紧缩预期得到压制。股票市场:贴现率下行与盈利上修共振,股市上涨,成长与利率敏感板块领涨。利率回落通过分母端直接利好长久期资产,同时盈利上行动力仍强,2021 年标普 500 归母净利润同比超 100%,估值与盈利共振推动股票市场走强,21 年 4 月 FOMC 后 3 个月标普 500 上涨 5.2%,全年收涨 26.9%且几乎无回撤。结构上看,成长(8.6%)大幅跑赢价值(1.5%)房地产(10.2%)直接受益于按揭利率回落,通讯服务(10.0%)、医疗保健(7.1%)等板块领涨,此前受益于再通胀交易的材料(-0.8%)、能源(0.9%)转为落后。A 股表现与美股呼应,上证指数在年初核心资产回调拖累后,由新能源和顺周期带动全年走强,全年收涨 4.8%,结构上有色金属(32%)、电力设备(30%)、基础化工(21%)领涨。华创证券综合其他