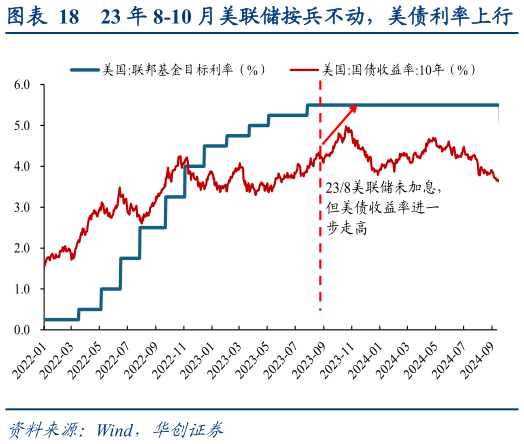
> 数据图表各位网友请教一下23 年 8-10 月美联储按兵不动,美债利率上行2026-9-0会议后:利率持续上行,期限溢价由负转正,实际利率贡献上行主体。财政供给冲击下,ACM 期限溢价自-0.5%下方转正至0.5%附近,为 2017 年以来首次,实际利率贡献了 10Y 利率上行的主体10Y 美债收益率自 8 月 1 日的 4.05%持续上行至 10 月 19 日的 4.98%,盘中一度突破 5%。直至 11 月 1 日财政部新一期再融资公告宣布放缓长债增发节奏、10 月非农数据走弱,供给压力缓和,10Y 利率才见顶回落。股票市场:分母端冲击股市普遍调整,小盘与利率敏感板块表现更弱。238 议息会议美联储按兵不动,会后美债利率走高,股票市场普遍回调,主要在于分母端贴现率冲击风险资产估值。8-11 月标普 500 下跌 7.4%,自 7 月末高点最大回撤 10.3%。结构上看,罗素 2000 同期下跌 16.3%,显著跑输大盘,小盘公司浮动利率债务占比高,长端利率上行直接转化为融资成本压力。行业上能源(-2.8%)在油价支撑下相对抗跌,房地产(-15%)、工业(-10.9%)、材料(-10.8%)领跌。A 股方面,美债利率上行通过外资流向与成长估值映射两条通道传导:8 月起北向资金连续大幅流出,外资持仓较重的大盘蓝筹承压明显,沪深 300(-10.7%)跑输中证 1000(-8.4%),上证指数 3 个月下跌 8.1%。结构上看,成长板块估值对利率更为敏感,国证成长(-11.9%)跑输国证价值(-9.0%),电力设备(-17.7%)等外资重仓的成长方向领跌。相比之下,供给缺口下能源板块与美股呼应走强,煤炭逆势上涨 3.1%。华创证券综合其他